VinFast vươn lên dẫn đầu bảng xếp hạng xe điện hóa nửa đầu năm 2026 tại ASEAN với 121.000 xe, trong khi các thương hiệu Trung Quốc áp đảo về số lượng.
Báo cáo nghiên cứu từ Trung tâm chuyên ngành ô tô ASEAN thuộc công ty kiểm toán và tư vấn đa quốc gia PwC cho thấy thị trường xe điện hóa khu vực Đông Nam Á ghi nhận bước tăng trưởng nhảy vọt trong nửa đầu năm 2026. Tại 6 thị trường trọng điểm gồm Indonesia, Malaysia, Thái Lan, Việt Nam, Philippines và Singapore, tổng lượng phương tiện điện hóa tiêu thụ đạt khoảng 557.000 xe, tăng 62% so với cùng kỳ năm trước. Trong bức tranh chung, thương hiệu xe điện VinFast của Việt Nam vươn lên vị trí dẫn đầu toàn khu vực, trong khi các nhà sản xuất Trung Quốc thể hiện ưu thế áp đảo về số lượng thương hiệu góp mặt trong bảng xếp hạng.
Bước nhảy vọt doanh số của VinFast và sự bám đuổi từ BYD
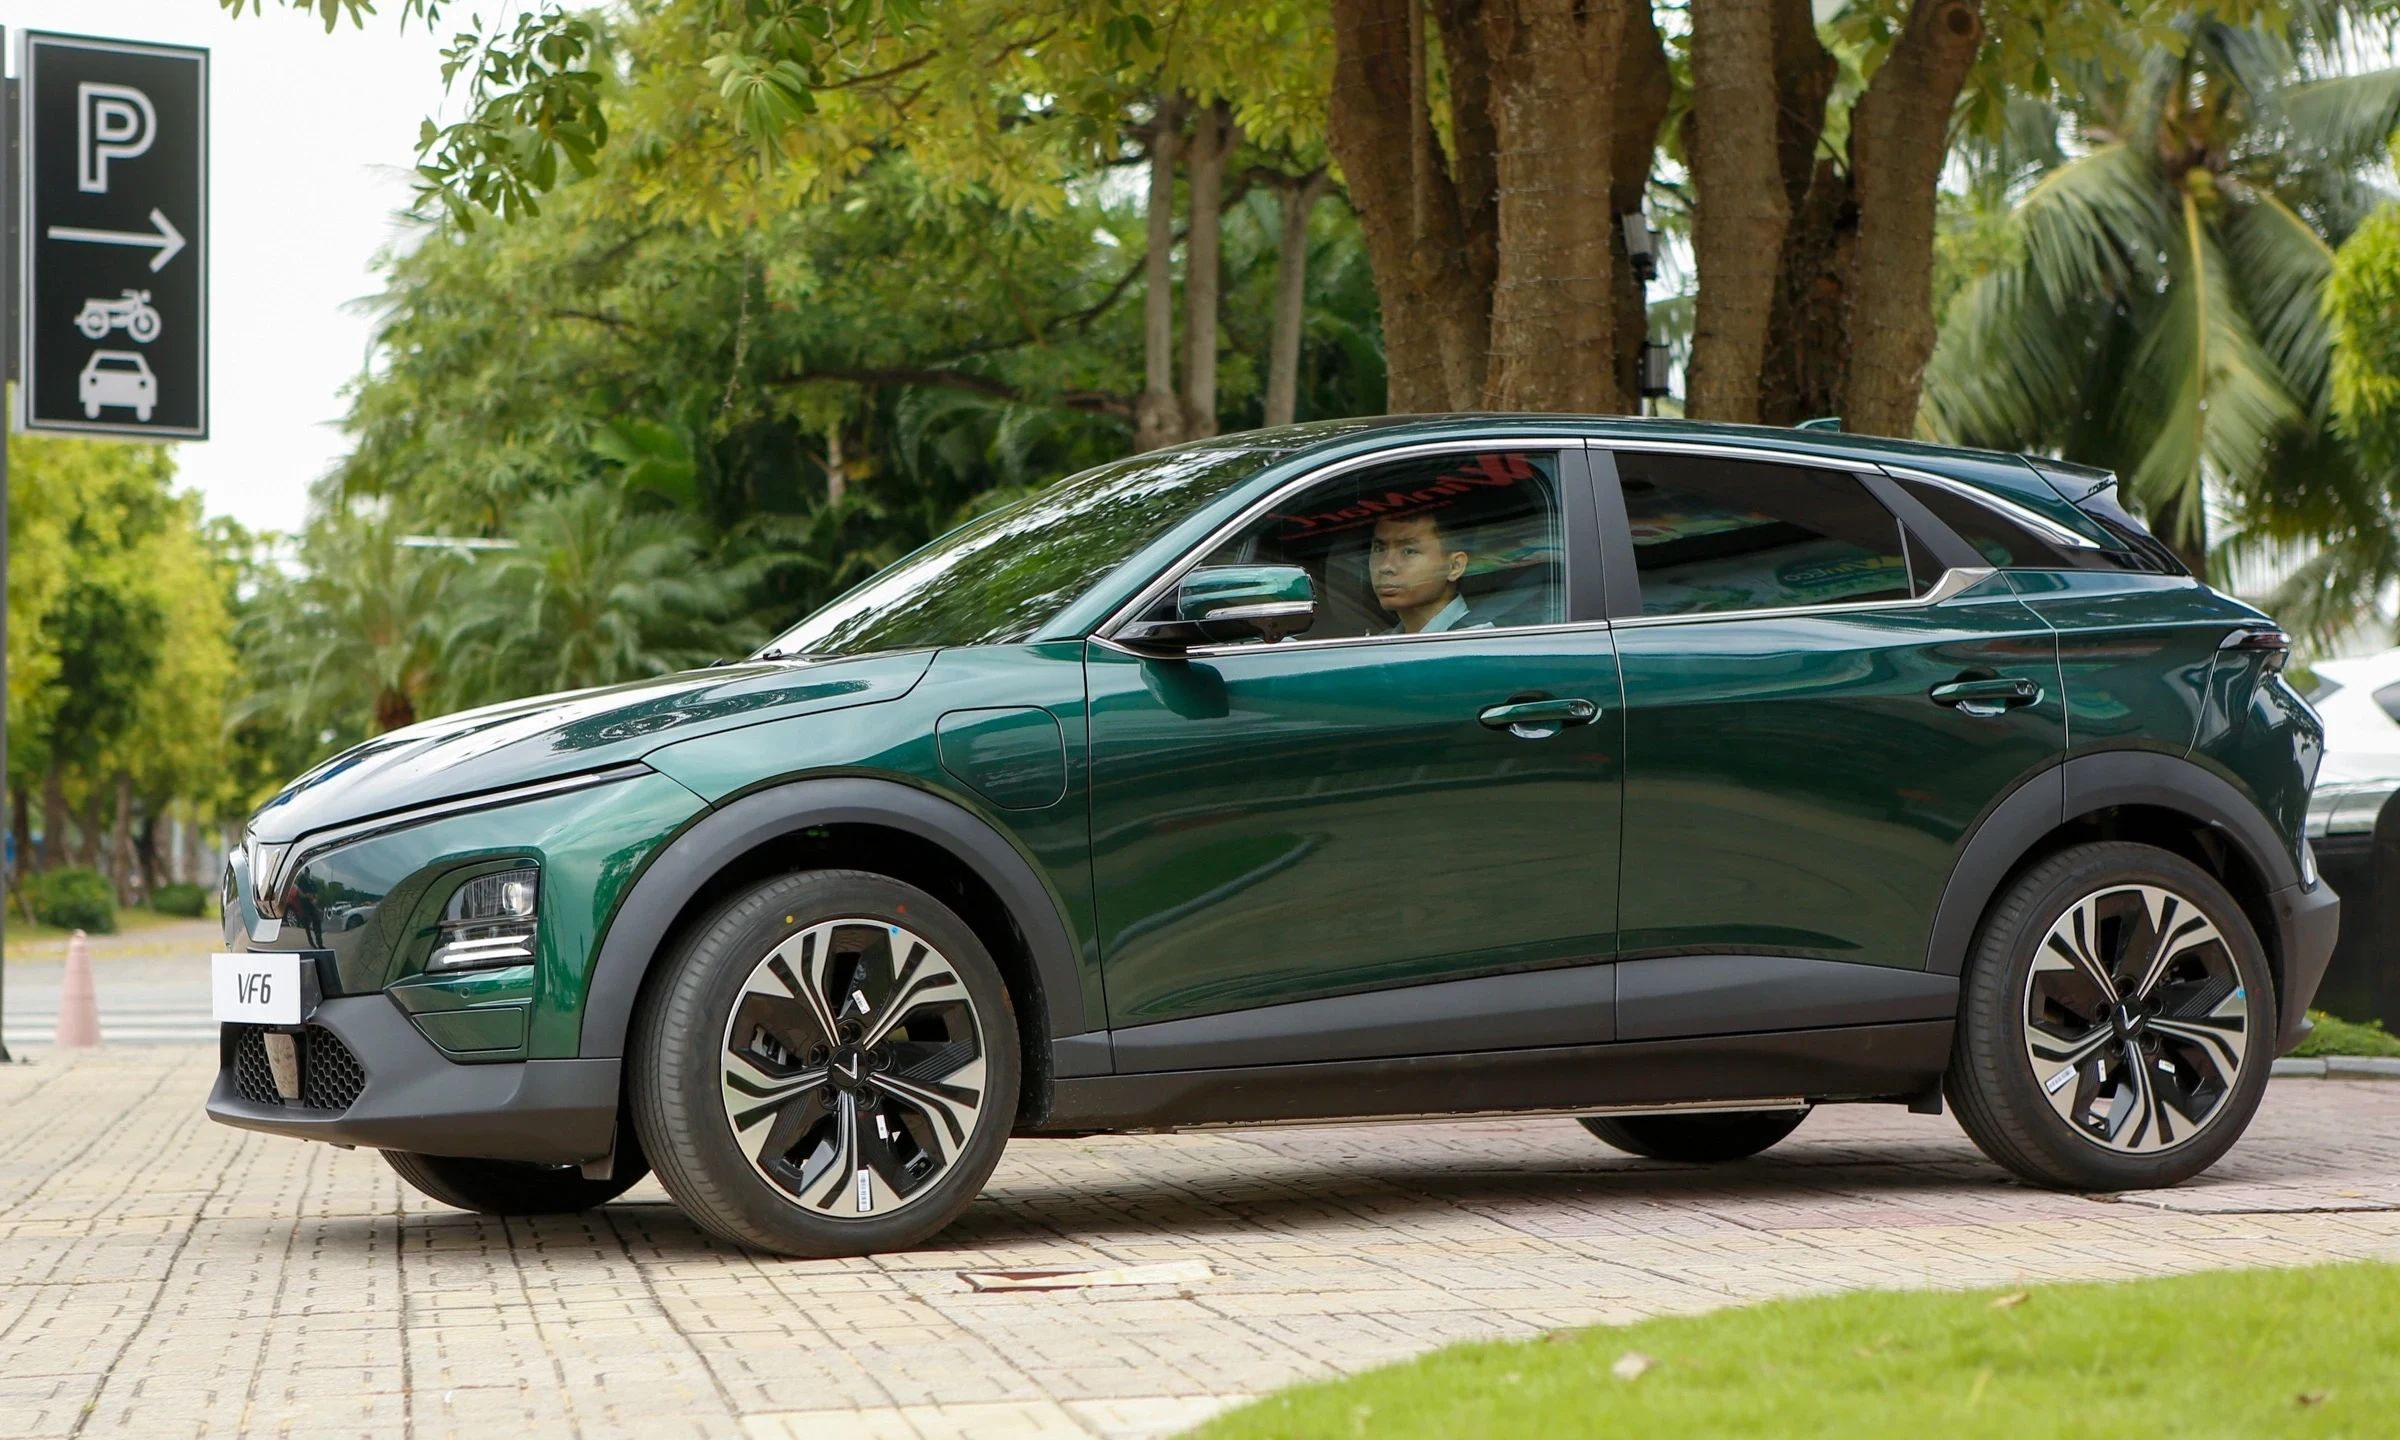
Dữ liệu do MarkLines cung cấp ghi nhận VinFast đã thăng hạng tới 4 bậc so với nửa đầu năm 2025 để chiếm lĩnh vị trí số 1 khu vực với sản lượng bàn giao đạt khoảng 121.000 xe, tăng mạnh từ mức 70.000 xe của cùng kỳ năm ngoái. Dù vậy, cơ cấu phân phối của hãng xe Việt vẫn phụ thuộc chủ yếu vào thị trường nội địa với tỷ trọng chiếm tới 96%, phần 4% còn lại được chia đều cho thị trường Indonesia và Philippines.
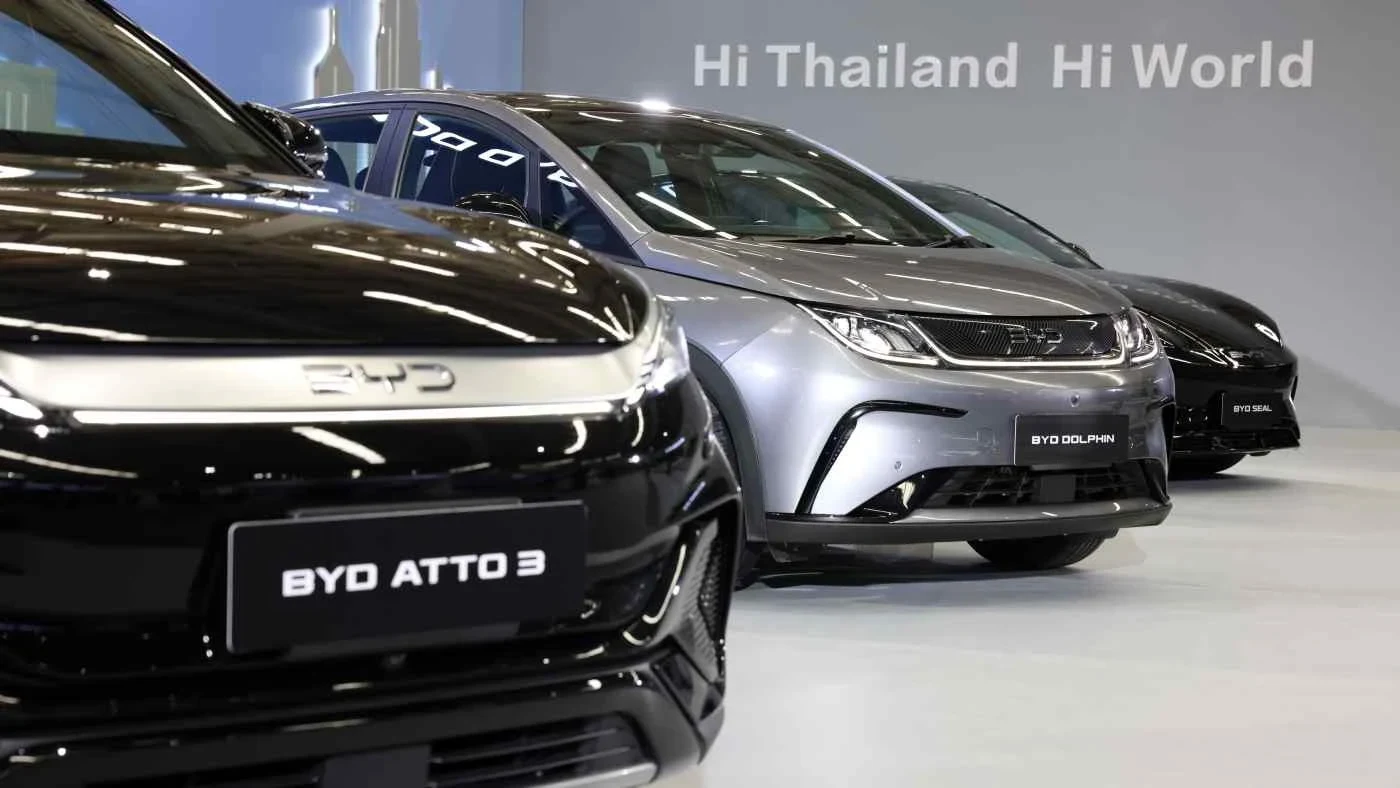
Đứng ở vị trí thứ hai là tập đoàn BYD với khoảng 82.000 xe bán ra, tăng gần 50% so với mức 55.000 xe đạt được trong nửa đầu năm 2025. Hãng xe Trung Quốc này khai thác hiệu quả nhu cầu tại hai trong số ba thị trường ô tô lớn nhất khu vực là Indonesia và Thái Lan. Xếp ở vị trí thứ ba là thương hiệu Nhật Bản Toyota với doanh số xấp xỉ 60.000 xe, tăng từ mức 40.000 xe cùng kỳ năm trước, trong đó phần lớn doanh số đến từ các dòng xe hybrid tự sạc HEV và một lượng nhỏ xe thuần điện chạy pin BEV như bZ4X, Urban Cruiser và Hilux.
Sự bứt phá của các hãng xe Trung Quốc và khoảng trống thương hiệu Hàn Quốc
Tâm điểm tăng trưởng thuộc về Jaecoo, thương hiệu trực thuộc tập đoàn Chery của Trung Quốc, với doanh số tăng đột biến gấp 34 lần, từ khoảng 1.000 xe lên mốc 34.000 xe để giữ vị trí thứ tư. Thương hiệu này chiếm tới 43% thị phần xe mới tại Indonesia và đã vận hành nhà máy lắp ráp liên doanh tại Việt Nam từ tháng 8. Xếp ngay sau là MG đạt 18.000 xe, tăng từ mức 8.000 xe ở kỳ trước. Ba thương hiệu Geely, Proton và Aion cùng đạt mức doanh số 16.000 xe.
Ở nhóm cuối bảng xếp hạng, Tesla và Chery cùng ghi nhận 10.000 xe, theo sau là Mitsubishi và Deepal với 8.000 xe, Wuling đạt 7.000 xe. Hai vị trí cuối cùng trong top 15 thuộc về Honda và Suzuki với khoảng 7.000 xe mỗi hãng. Điểm đáng chú ý là sự vắng bóng hoàn toàn của hai đại diện Hàn Quốc gồm Hyundai và Kia trong top 15 do hoạt động xe điện hóa tại khu vực còn mờ nhạt, trong khi đại diện duy nhất đến từ Mỹ là Tesla chủ yếu định vị ở tầm giá cao hơn nhóm xe phổ thông.
Chuyển dịch cơ cấu thị phần và áp lực cạnh tranh toàn diện
Xét về quy mô toàn ngành, các nhà sản xuất Trung Quốc chiếm tới 8 trên tổng số 15 thương hiệu bán nhiều xe điện hóa nhất. Tổng sản lượng từ nhóm này đạt khoảng 261.790 xe, nắm giữ 47% thị phần khu vực và tăng 4 điểm phần trăm so với cùng kỳ. Nhóm thương hiệu xe Nhật Bản chiếm khoảng 19% thị phần nhờ các tên tuổi như Toyota, Honda, Mitsubishi và Suzuki, trong khi các hãng xe châu Âu sở hữu thị phần khiêm tốn ở mức 3%.
Tỷ trọng của xe điện hóa trong toàn bộ ngành ô tô Đông Nam Á đã tăng thêm 10 điểm phần trăm, chính thức chạm ngưỡng 32% tổng dung lượng thị trường trong nửa đầu năm 2026. Sự dịch chuyển nhanh chóng của thị hiếu tiêu dùng đang thu hẹp dần thị phần xe truyền thống của các hãng Nhật, Hàn và châu Âu, đồng thời đặt các thương hiệu lâu năm vào tình thế phải đẩy nhanh lộ trình nội địa hóa và đa dạng hóa dải sản phẩm điện hóa nếu không muốn đánh mất lợi thế sân nhà.