Các hãng ô tô Trung Quốc áp dụng chiến lược định giá thấp hơn từ hàng chục đến hàng trăm triệu đồng so với đối thủ Nhật, Hàn để tìm kiếm thị phần tại Việt Nam.
Bên cạnh đà tăng trưởng của các thương hiệu nội địa như VinFast, bức tranh thị trường ô tô Việt Nam trong hơn hai năm qua đang ghi nhận sự thay đổi cấu trúc sâu sắc khi hàng loạt thương hiệu Trung Quốc liên tục đổ bộ. Với khoảng 14 thương hiệu đang hiện diện và nhiều cái tên khác đang chuẩn bị gia nhập, các nhà sản xuất đến từ quốc gia láng giềng đang trở thành lực lượng giới thiệu dải sản phẩm mới năng nổ nhất. Để giải bài toán tiếp cận khách hàng trong bối cảnh độ nhận diện thương hiệu còn hạn chế, đa phần các mẫu xe Trung Quốc lựa chọn chiến lược định giá thấp hơn đáng kể so với các đối thủ Nhật Bản và Hàn Quốc, thậm chí neo giá xuống dưới một bậc phân khúc.
Thực tế định giá thấp hơn hàng chục đến hàng trăm triệu đồng
Thống kê khoảng 15 mẫu xe Trung Quốc ra mắt trong năm 2026 tính đến tháng 10 cho thấy biên độ chênh lệch giá rõ rệt so với nhóm xe bán chạy nhất thị trường. Tại phân khúc hatchback cỡ B, phiên bản cao nhất của hai mẫu xe thuần điện Wuling Bingo (399-499 triệu đồng) và Geely EX2 (459-499 triệu đồng) đều có giá bán thấp hơn bản thấp nhất của Mazda2 dùng động cơ xăng (537-544 triệu đồng) khoảng gần 40 triệu đồng.
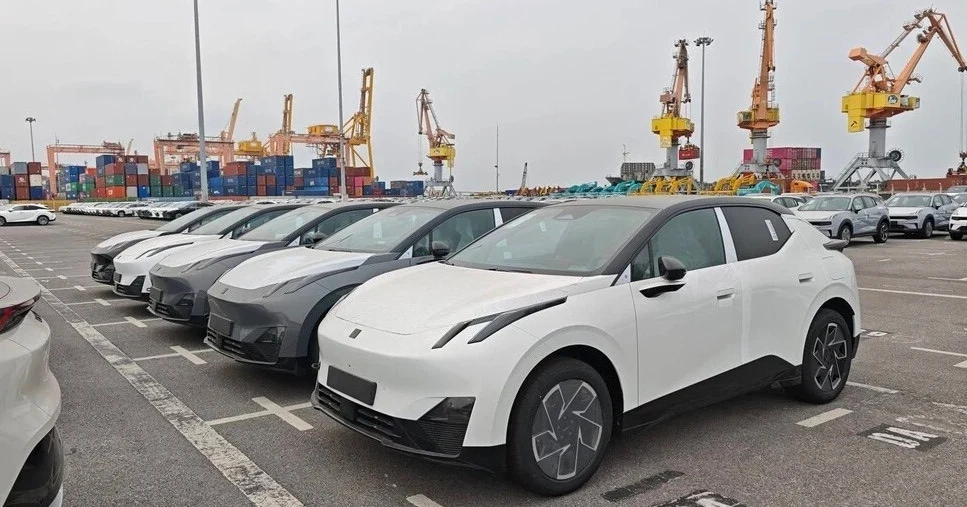
Ở phân khúc gầm cao cỡ B, các dòng xe như Omoda C5 (539-749 triệu đồng), Jaecoo J5 (599-749 triệu đồng) và GAC GS3 Emzoom (639 triệu đồng) đều được định vị ở vùng giá thấp hơn mặt bằng chung. Ngay cả MG ZS thế hệ mới phân phối bản hybrid duy nhất giá 686 triệu đồng cũng thiết lập mức giá sàn cho cấu hình động cơ này trong phân khúc, thấp hơn nhiều so với Toyota Yaris Cross hybrid (728 triệu đồng) hay Honda HR-V hybrid (835 triệu đồng).
Xu hướng này tiếp tục lan rộng ở các nhóm xe khác. Điển hình như mẫu MPV thuần điện Wuling Grango giá 519 triệu đồng, thấp hơn bản số sàn tiêu chuẩn của Mitsubishi Xpander khoảng 70 triệu đồng. Mẫu sedan cỡ C MG GT có bản cao nhất chỉ nhỉnh hơn bản thấp nhất của Mazda3 khoảng 20 triệu đồng. Mẫu CUV cỡ C hybrid cắm sạc BYD Sealion 5 có giá ưu đãi đợt đầu 659-709 triệu đồng và giá đề xuất 739-789 triệu đồng, vẫn thấp hơn phần lớn phiên bản của Mazda CX-5. Cách định giá tương tự cũng xuất hiện trên Wuling Darion ở nhóm MPV cỡ trung hay Geely Okavango ở phân khúc SUV cỡ D. Dù vậy, thị trường vẫn ghi nhận một số ngoại lệ định vị giá cao như Lynk & Co 03 có giá 739-788 triệu đồng hay BYD Dolphin ở mức 569 triệu đồng.
Nguyên nhân đằng sau bài toán đánh đổi biên lợi nhuận lấy thị phần
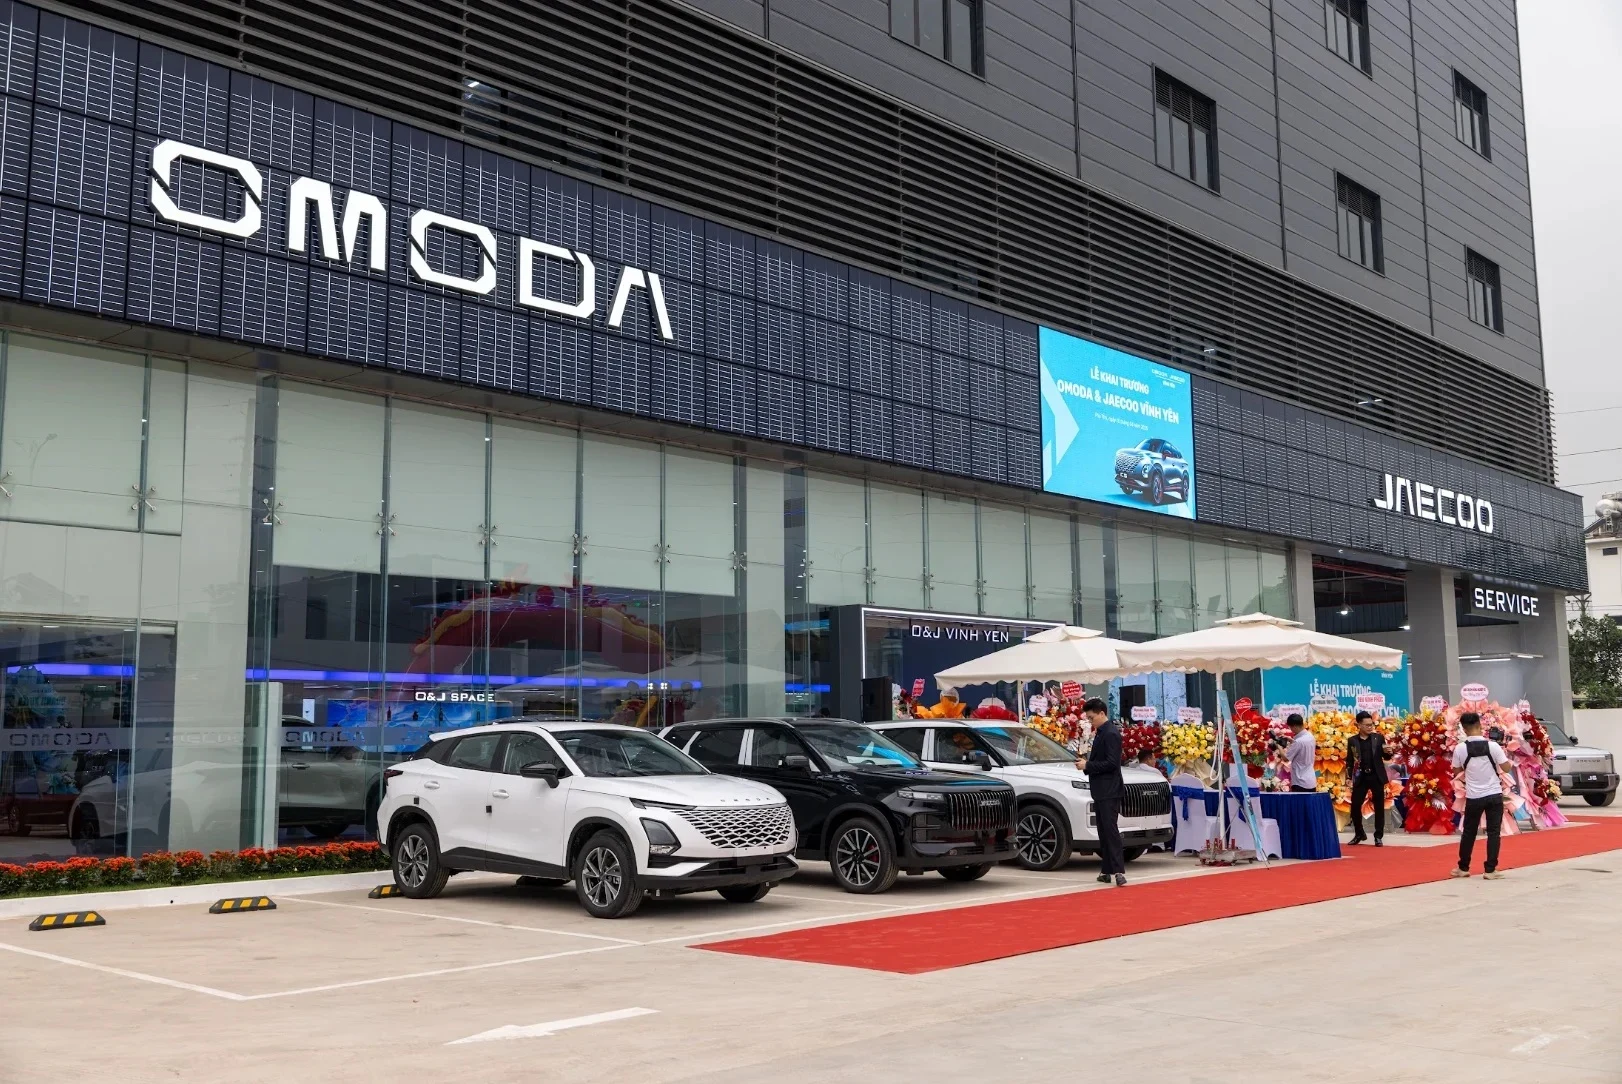
Theo các chuyên gia theo dõi ngành công nghiệp ô tô, chiến lược định giá thấp là công cụ tiếp cận quen thuộc của các tân binh khi bước vào một thị trường đã định hình. Tâm lý người tiêu dùng phổ thông thường cân nhắc giữa chi phí ban đầu phải bỏ ra và giá trị tiện nghi nhận lại. Việc đưa ra mức giá hấp dẫn đi kèm hàm lượng trang bị công nghệ nhỉnh hơn đối thủ giúp các hãng xe Trung Quốc tạo ra yếu tố thuyết phục nhanh nhất, trong bối cảnh các rào cản về tâm lý tiêu dùng và định kiến chất lượng vẫn cần thời gian để xóa bỏ.
Mô hình tiếp cận này có sự tương đồng lớn với lộ trình mà các thương hiệu ô tô Hàn Quốc như Kia hay Hyundai từng triển khai tại Việt Nam trong giai đoạn trước. Các hãng xe chấp nhận cắt giảm biên lợi nhuận ngắn hạn để nhanh chóng mở rộng tệp người dùng thực tế, từ đó biến chính những khách hàng đầu tiên thành kênh truyền thông trực tiếp cho thương hiệu.
Rào cản định kiến giá rẻ và hiện trạng thị phần thực tế
Mặt trái của việc áp dụng mức giá thấp trên diện rộng là nguy cơ hình thành tâm lý mặc định từ phía người tiêu dùng rằng xe Trung Quốc bắt buộc phải rẻ hơn các sản phẩm tương đương của Nhật Bản, Hàn Quốc hay Mỹ. Về lâu dài, điều này tạo ra lực cản rất lớn khi các hãng xe muốn tái định vị dải sản phẩm và nâng tầm giá trị thương hiệu lên phân khúc cao hơn.
Hiện nay, các hãng xe Trung Quốc chưa công bố báo cáo bán hàng chính thức tại Việt Nam. Tuy nhiên, dữ liệu đăng ký xe lăn bánh trong nửa đầu năm 2026 cho thấy tổng lượng xe Trung Quốc lưu hành đạt hơn 9.500 chiếc, chỉ chiếm khoảng 2,4% thị phần toàn ngành ô tô trong nước. Với sự hiện diện của 14 thương hiệu hiện hữu cùng nhiều cái tên mới như Icar, Zeekr, Li Auto, Forthing hay Deepal đang chuẩn bị gia nhập, cuộc chiến cạnh tranh bằng giá bán và cấu hình trang bị được dự báo sẽ tiếp tục diễn ra khốc liệt trước khi thị trường bước vào giai đoạn thanh lọc tự nhiên.