Lãi suất thả nổi tăng cao khiến bài toán vay mua ô tô trở thành nỗi băn khoăn với không ít người tiêu dùng. Thay vì vay ngân hàng để sớm sở hữu chiếc xe mong muốn, nhiều người chọn tích lũy đủ tiền, mua xe trả thẳng hoặc chỉ vay một phần nhỏ nhằm giảm áp lực tài chính và tránh nguy cơ mất khả năng thanh toán khi thu nhập biến động.
Không muốn gánh thêm khoản nợ cố định mỗi tháng
Một chủ xe sống tại Hà Nội, mua chiếc Ford Focus Trend đầu tiên vào năm 2018 với tổng chi phí lăn bánh khoảng 695 triệu đồng, bao gồm bảo hiểm và các khoản chi liên quan. Thời điểm đó, anh đặc biệt yêu thích phiên bản S cao cấp hơn, có giá chênh khoảng 170 triệu đồng. Dù thu nhập đủ để cân nhắc phương án vay ngân hàng bù phần còn thiếu, anh vẫn quyết định chọn bản tiêu chuẩn để tránh phát sinh nghĩa vụ trả nợ kéo dài.
“Tôi từng nghĩ đến việc trả góp để chọn bản S, trả trước 700 triệu đồng rồi vay ngân hàng phần còn lại, nhưng lo rằng thu nhập sau này bị ảnh hưởng, khoản trả góp có tiềm ẩn rủi ro trở thành gánh nặng tài chính”, anh chia sẻ.
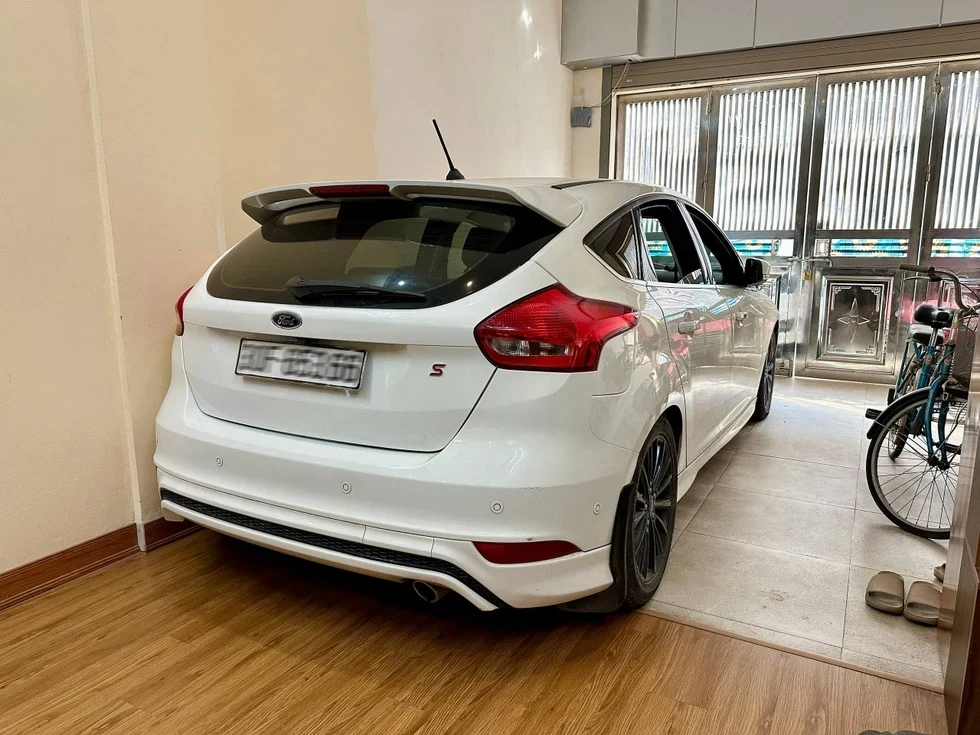
Sau một thời gian sử dụng, khi điều kiện kinh tế gia đình tốt hơn, anh bán chiếc xe cũ, bù thêm tiền để đổi sang bản S mà mình yêu thích. Cả hai lần mua ô tô, anh đều chọn thanh toán thẳng thay vì vay ngân hàng. Theo anh, điều đáng ngại nhất không hẳn là số tiền lãi phải trả, mà là việc mỗi tháng phải dành ra một khoản cố định để trả nợ, bất kể công việc và thu nhập có thuận lợi hay không.
Khi đã lập gia đình và có con, các khoản chi tiêu như tiền ăn uống, học hành, quần áo và vui chơi của trẻ ngày càng tăng. Anh không muốn thêm áp lực từ khoản vay mua xe vào ngân sách gia đình vốn đã có nhiều khoản phải cân đối. Với anh, cảm giác mua xe xong mà không còn nợ ngân hàng giúp việc sử dụng ô tô trở nên thoải mái hơn.
Tuy nhiên, lựa chọn trả thẳng cũng có mặt trái. Khi mua chiếc Focus đầu tiên, anh gần như sử dụng hết tiền tiết kiệm, khiến khoản dự phòng cho những tình huống bất ngờ còn rất ít. Anh thừa nhận đây là điểm cần cân nhắc kỹ, bởi ô tô là tài sản tiêu dùng có xu hướng mất giá theo thời gian, trong khi người sở hữu vẫn phải duy trì nguồn tiền cho sinh hoạt và các nhu cầu phát sinh.
Theo anh, vay ngân hàng không phải lúc nào cũng là lựa chọn sai, nhưng cần xem xét bản chất tài sản và khả năng tài chính trước khi quyết định. Với một chiếc ô tô chủ yếu phục vụ nhu cầu cá nhân, việc vay quá nhiều có thể khiến chủ xe phải chịu thêm chi phí lãi vay trong khi giá trị tài sản giảm dần.
Chỉ vay một phần nhỏ, ưu tiên khoản vay có lãi suất ổn định
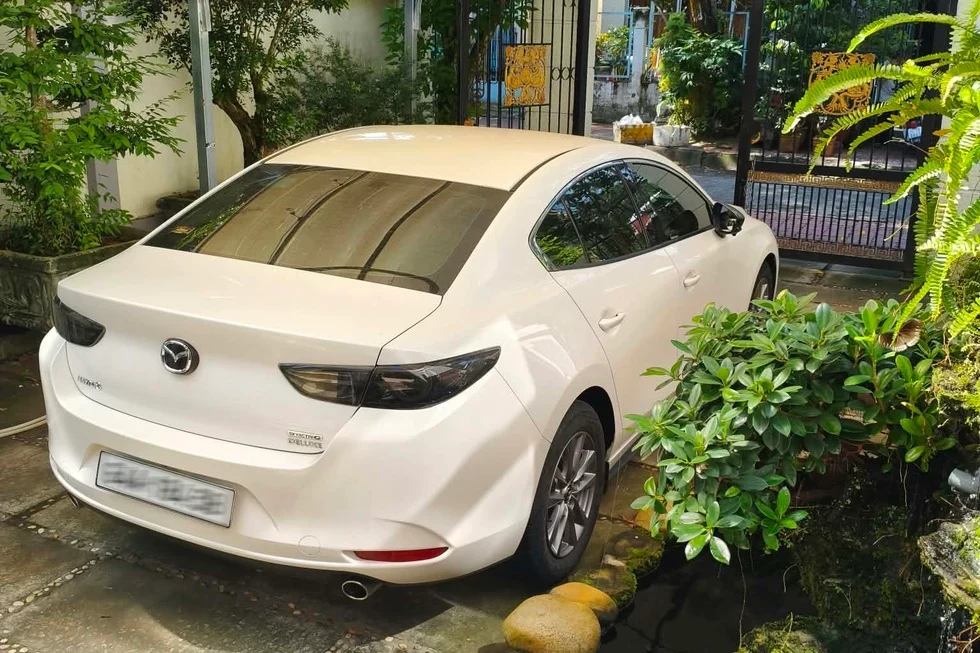
Một chủ xe khác sống tại Vĩnh Long, chọn cách tiếp cận khác khi mua chiếc Mazda3 Deluxe đời 2020 đã qua sử dụng vào năm 2024. Tổng chi phí sau khi tính các khoản liên quan khoảng 500 triệu đồng, trong đó anh thanh toán gần 400 triệu đồng và vay thêm 100 triệu đồng trong thời hạn 5 năm.
Thay vì thế chấp chính chiếc ô tô để vay mua xe cũ, anh lựa chọn thế chấp sổ đỏ nhằm tiếp cận mức lãi suất ưu đãi và thời gian cố định lãi suất dài hơn. Theo anh, khoản vay có lãi suất cố định 8%/năm trong 2 năm đầu, thấp hơn mức khoảng 12-13%/năm mà anh cho biết thường gặp ở hình thức vay mua ô tô cũ tại thời điểm đó.
Sau khi kết thúc giai đoạn ưu đãi, anh Thuận nhanh chóng tất toán toàn bộ khoản vay. Đây là kế hoạch được anh tính toán ngay từ đầu, dựa trên khả năng thu nhập của gia đình, thay vì vay trước rồi mới tìm cách xoay xở tiền trả nợ.
Một lý do khiến anh thận trọng với việc vay mua ô tô là những trải nghiệm từng chứng kiến trong lĩnh vực môi giới bất động sản. Năm 2021, khi thị trường tăng trưởng nóng, nhiều người có thu nhập cao từ hoa hồng đã nhanh chóng mua ô tô trả góp, thậm chí chọn xe sang để phục vụ công việc và gặp gỡ khách hàng. Tuy nhiên, khi thị trường bất động sản đóng băng vào năm 2022, thu nhập của nhiều người suy giảm trong khi lãi suất thả nổi tăng lên, khiến việc trả nợ trở nên khó khăn.
Theo lời kể của anh này, một số người trong nghề cuối cùng phải chấp nhận để ngân hàng thu hồi và phát mại tài sản thế chấp. Những trường hợp này khiến anh ưu tiên khoản vay có quy mô nhỏ so với giá trị tài sản, đồng thời cân nhắc kỹ mức lãi suất và khả năng trả nợ trước khi ký hợp đồng.
“Khi thấy lãi suất thả nổi tăng cao trong những ngày gần đây, tôi thấy quyết định của mình hoàn toàn đúng đắn”, anh cho biết. Dù vậy, mức lãi suất và điều kiện vay thực tế còn tùy thuộc từng ngân hàng, hồ sơ khách hàng, loại tài sản bảo đảm và thời điểm ký hợp đồng. Người vay cần xem kỹ cách tính lãi sau ưu đãi, biên độ điều chỉnh và các khoản phí liên quan, thay vì chỉ nhìn vào mức lãi suất ban đầu.
Chấp nhận vay người thân để không phải gánh lãi ngân hàng
Một chủ xe khác sống tại TPHCM, mua chiếc Suzuki XL7 vào tháng 11/2021 với tổng chi phí lăn bánh khoảng 600 triệu đồng. Khi đó, hai vợ chồng mới kết hôn và có khoảng 500 triệu đồng, đồng thời đã có sẵn chỗ để xe. Thay vì vay ngân hàng, anh giữ lại 100 triệu đồng làm khoản dự phòng, sau đó vay người thân tổng cộng 200 triệu đồng để đủ tiền mua xe.
Với thu nhập của hai vợ chồng, anh nhanh chóng hoàn trả các khoản vay từ người nhà mà không phải chịu lãi. Anh cho biết bản thân thường chỉ nghĩ đến chuyện mua ô tô khi đã có ít nhất 70-80% số tiền cần thiết, bởi không muốn một tài sản phục vụ gia đình trở thành nguyên nhân khiến mình phải lo lắng về tài chính mỗi tháng.
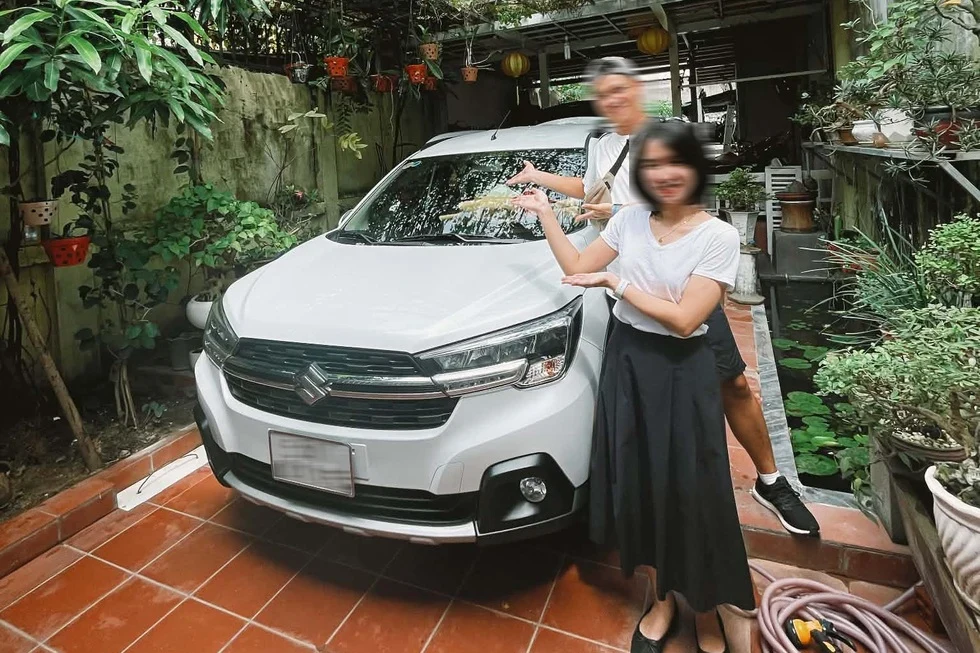
Theo anh, mua xe bằng tiền sẵn có hoặc vay người thân trong điều kiện phù hợp giúp chủ xe chủ động hơn về tâm lý và dòng tiền. Khi không phải trả nợ ngân hàng định kỳ, gia đình có thể linh hoạt phân bổ thu nhập cho sinh hoạt, con cái hoặc những kế hoạch khác.
Dù vậy, vay người thân cũng cần được thống nhất rõ ràng về số tiền, thời hạn hoàn trả và khả năng chi trả. Nếu không có kế hoạch cụ thể, khoản vay không tính lãi vẫn có thể gây áp lực lên quan hệ gia đình, nhất là khi thu nhập của người vay thay đổi ngoài dự kiến.
Mua ô tô trả góp để kinh doanh: Đừng chỉ nhìn vào doanh thu
Với những người mua xe để chạy dịch vụ, vay trả góp có thể là cách đưa phương tiện vào khai thác sớm thay vì phải chờ tích lũy đủ tiền. Tuy nhiên, quyết định này đòi hỏi một kế hoạch kinh doanh cụ thể, bởi chiếc xe không chỉ tạo ra doanh thu mà còn kéo theo nhiều khoản chi phí vận hành.
Ngoài tiền gốc và lãi ngân hàng, chủ xe cần tính đến khấu hao, bảo dưỡng, sửa chữa, nhiên liệu hoặc chi phí sạc điện, phí bến bãi, bảo hiểm và phí sử dụng nền tảng. Doanh thu thực tế cũng có thể biến động theo mùa vụ, số giờ làm việc, lượng khách và mức độ cạnh tranh. Vì vậy, lấy doanh thu bình quân làm căn cứ duy nhất để quyết định số tiền vay có thể dẫn đến đánh giá thiếu chính xác về khả năng trả nợ.
Một nguyên tắc được đề xuất là kiểm soát tỷ lệ trả nợ so với doanh thu, không để khoản trả góp vượt quá 50% doanh thu bình quân hằng tháng. Chẳng hạn, nếu xe tạo ra doanh thu khoảng 20 triệu đồng/tháng, số tiền trả nợ không nên vượt quá 10 triệu đồng. Tuy nhiên, đây chỉ là ngưỡng tham khảo, không phải tiêu chuẩn bảo đảm an toàn cho mọi trường hợp. Nếu chi phí vận hành cao hoặc doanh thu thiếu ổn định, mức trả nợ phù hợp cần thấp hơn để người kinh doanh vẫn còn tiền trang trải các khoản khác.
Trả thẳng hay vay ngân hàng, đâu mới là lựa chọn hợp lý?
Không có một phương án duy nhất phù hợp với tất cả người mua ô tô. Thanh toán toàn bộ bằng tiền mặt giúp tránh lãi vay và giảm áp lực trả nợ, nhưng nếu phải dùng gần hết tiền tiết kiệm, người mua có thể rơi vào tình trạng thiếu nguồn dự phòng khi gặp biến cố. Ngược lại, vay ngân hàng giúp giữ lại một phần tiền mặt và sớm sở hữu xe, nhưng đổi lại là nghĩa vụ trả nợ kéo dài, chi phí lãi vay và rủi ro khi lãi suất hoặc thu nhập thay đổi.
Trước khi quyết định, người mua nên tính tổng chi phí sở hữu xe, xác định khoản dự phòng cần giữ lại và thử đặt mình vào tình huống thu nhập giảm trong vài tháng. Với người mua xe phục vụ gia đình, khoản trả góp cần nằm trong khả năng chi trả sau khi đã trừ các chi phí thiết yếu. Với người mua xe chạy dịch vụ, cần tính trên lợi nhuận sau chi phí vận hành thay vì chỉ dựa vào doanh thu.
Quan trọng nhất, không nên vay chỉ vì muốn mua phiên bản cao hơn hoặc sở hữu chiếc xe vượt quá khả năng tài chính hiện tại. Một chiếc ô tô phù hợp không chỉ là xe đáp ứng nhu cầu đi lại, mà còn phải là tài sản mà chủ xe có thể duy trì lâu dài mà không làm đảo lộn ngân sách gia đình. Khi chưa đủ khả năng trả nợ một cách thoải mái, chờ thêm để tích lũy hoặc chọn chiếc xe có giá thấp hơn đôi khi là quyết định hợp lý hơn.