Cuộc chiến giảm giá kéo dài cùng chi phí sản xuất leo thang đang bào mòn lợi nhuận của ngành ôtô Trung Quốc. Trong tháng 9, biên lợi nhuận toàn ngành chỉ còn 1,4%, mức thấp nhất trong gần 4 năm, trong khi lợi nhuận bình quân trên mỗi xe trong 9 tháng đầu năm giảm 21%, xuống khoảng 1.650 USD.
Theo số liệu do ông Cui Dongshu, Tổng thư ký Hiệp hội Xe con Trung Quốc (CPCA), công bố ngày 27/10, các doanh nghiệp ôtô Trung Quốc sản xuất 3,06 triệu xe trong tháng 9. Doanh thu đạt 155,6 tỷ USD, tăng 0,6% so với cùng kỳ năm trước, nhưng chi phí tăng nhanh hơn, ở mức 2,5%, lên 138,8 tỷ USD. Hệ quả là lợi nhuận toàn ngành chỉ đạt 2,1 tỷ USD, giảm tới 68%.
Biên lợi nhuận vì vậy giảm còn 1,4%, thấp hơn mức 1,8% ghi nhận vào tháng 12/2025 và cũng là mức thấp nhất trong gần 4 năm. Để so sánh, biên lợi nhuận toàn ngành ôtô Trung Quốc đạt 4,3% trong năm 2024 và 4,1% trong năm 2025.
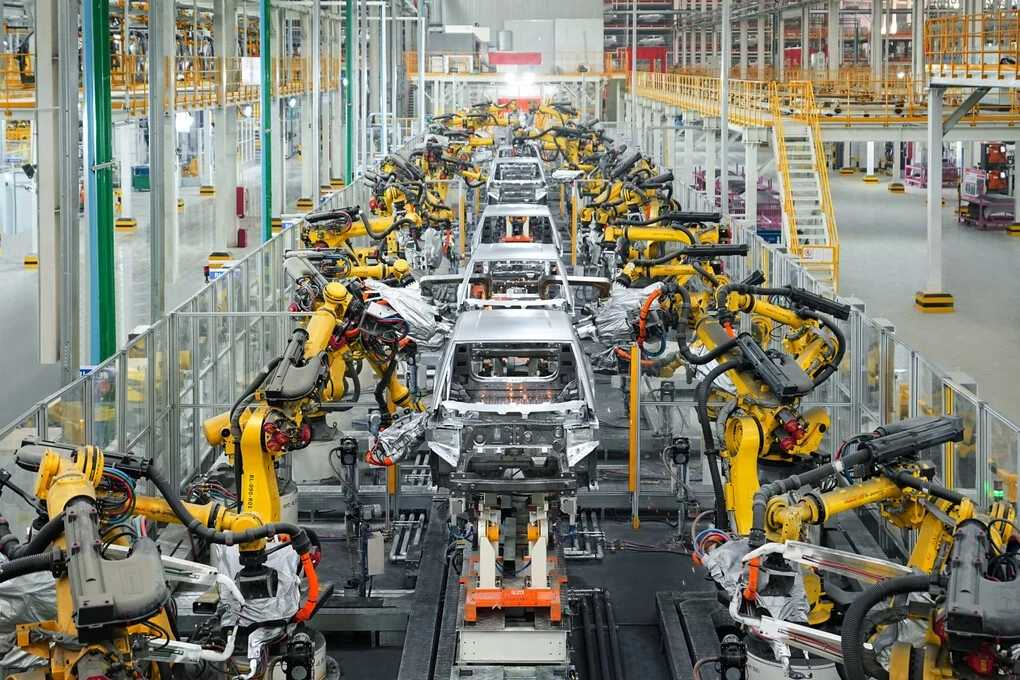
Tình hình kinh doanh trong 9 tháng đầu năm cũng không mấy khả quan. Ngành ôtô Trung Quốc sản xuất 23,37 triệu xe, giảm 4% so với cùng kỳ. Doanh thu tăng 2,6%, đạt 1.206,2 tỷ USD, nhưng chi phí tăng 3,8%, lên 1.074,1 tỷ USD. Lợi nhuận toàn ngành chỉ còn 40,1 tỷ USD, giảm 23%, tương ứng biên lợi nhuận 3,3%.
Đáng chú ý, doanh thu bình quân trên mỗi xe trong toàn chuỗi ngành đạt khoảng 51.600 USD, tăng 5,8%, nhưng chi phí bình quân tăng tới 7%, lên 45.900 USD. Phần lợi nhuận còn lại chỉ khoảng 1.650 USD mỗi xe, giảm 21% so với cùng kỳ. Đây là dấu hiệu cho thấy doanh nghiệp không thể chuyển toàn bộ áp lực chi phí sang giá bán trong bối cảnh cạnh tranh ngày càng gay gắt.
Giá nguyên liệu tăng, cuộc chiến giảm giá chưa có hồi kết
Một trong những nguyên nhân khiến lợi nhuận bị thu hẹp là chi phí đầu vào tăng mạnh. Giá chip nhớ đi lên, trong khi lithium carbonate - nguyên liệu quan trọng trong sản xuất pin xe điện - đã tăng khoảng gấp đôi. Bên cạnh đó, giá nhiều loại hàng hóa duy trì ở mức cao, kéo theo chi phí sản xuất linh kiện và lắp ráp xe tăng lên.
Ở chiều ngược lại, các hãng xe vẫn phải liên tục tung ưu đãi để duy trì doanh số. Sức mua chưa đủ mạnh khiến doanh nghiệp khó tăng giá bán tương ứng với mức tăng chi phí, thậm chí phải chấp nhận giảm giá để giữ thị phần. Khoảng cách giữa tốc độ tăng doanh thu và chi phí ngày càng lớn, trực tiếp gây sức ép lên lợi nhuận.
Thị trường cũng đang chứng kiến sự phân hóa rõ rệt giữa xe năng lượng mới và xe sử dụng động cơ đốt trong. Trong 9 tháng đầu năm, sản lượng xe năng lượng mới tại Trung Quốc tăng 12%, đạt 12,46 triệu chiếc và chiếm khoảng 53% tổng sản lượng. Ngược lại, sản lượng xe động cơ đốt trong giảm 17%, còn 10,92 triệu chiếc.
Áp lực cạnh tranh không chỉ tác động đến các nhà sản xuất ôtô mà còn lan rộng trong toàn bộ chuỗi cung ứng. Trong khi một số lĩnh vực như kim loại màu và bán dẫn ghi nhận lợi nhuận tăng mạnh, các doanh nghiệp ôtô cùng nhà cung ứng ở những khâu giữa và cuối chuỗi lại chịu sức ép từ giá nguyên liệu, chi phí sản xuất và cuộc đua hạ giá bán.
Đáng chú ý, tình trạng lợi nhuận suy giảm diễn ra ngay khi các hãng xe Trung Quốc đẩy mạnh mở rộng ra nước ngoài. Xe điện và ôtô Trung Quốc ngày càng xuất hiện nhiều tại châu Âu, Đông Nam Á cùng các thị trường khác, nhưng hoạt động kinh doanh trong nước vẫn đối mặt với bài toán lợi nhuận. Tăng trưởng doanh số và mở rộng thị phần không đồng nghĩa với việc doanh nghiệp có thể cải thiện hiệu quả kinh doanh.
Theo dự báo của CPCA, thị trường ôtô Trung Quốc có thể phục hồi nhẹ trong năm 2027, với doanh số bán lẻ tăng khoảng 2% nếu các yếu tố bất lợi trong ngắn hạn giảm bớt, chi phí đầu vào hạ nhiệt và sức cạnh tranh của sản phẩm tiếp tục được cải thiện. Tuy nhiên, sự phân hóa giữa các hãng xe được dự báo sẽ ngày càng lớn, khi những doanh nghiệp có năng lực kiểm soát chi phí và sản phẩm phù hợp có lợi thế hơn trong cuộc đua dài hạn.