VinFast VF 6 dẫn đầu phân khúc CUV cỡ B sau 9 tháng đầu năm 2026 với hơn 20.000 xe bán ra, nới rộng khoảng cách lớn với nhóm xe xăng Yaris Cross và Xforce.
Báo cáo thị trường ô tô Việt Nam tính đến hết quý III/2026 ghi nhận sức mua tăng trưởng vượt trội ở nhóm xe gầm cao đô thị cỡ nhỏ. Toàn phân khúc CUV cỡ B đạt tổng lượng tiêu thụ 60.824 xe sau 9 tháng đầu năm, tăng 30% so với quy mô 46.896 xe của cùng kỳ năm 2025, trở thành phân khúc xe phổ thông có sức bán tốt nhất toàn ngành. Trong cục diện đó, VinFast VF 6 tiếp tục giữ vững vị trí dẫn đầu toàn diện khi thiết lập khoảng cách lớn đối với các đối thủ sử dụng động cơ đốt trong truyền thống.
Khoảng cách doanh số lớn giữa xe thuần điện và nhóm xe xăng Nhật Bản
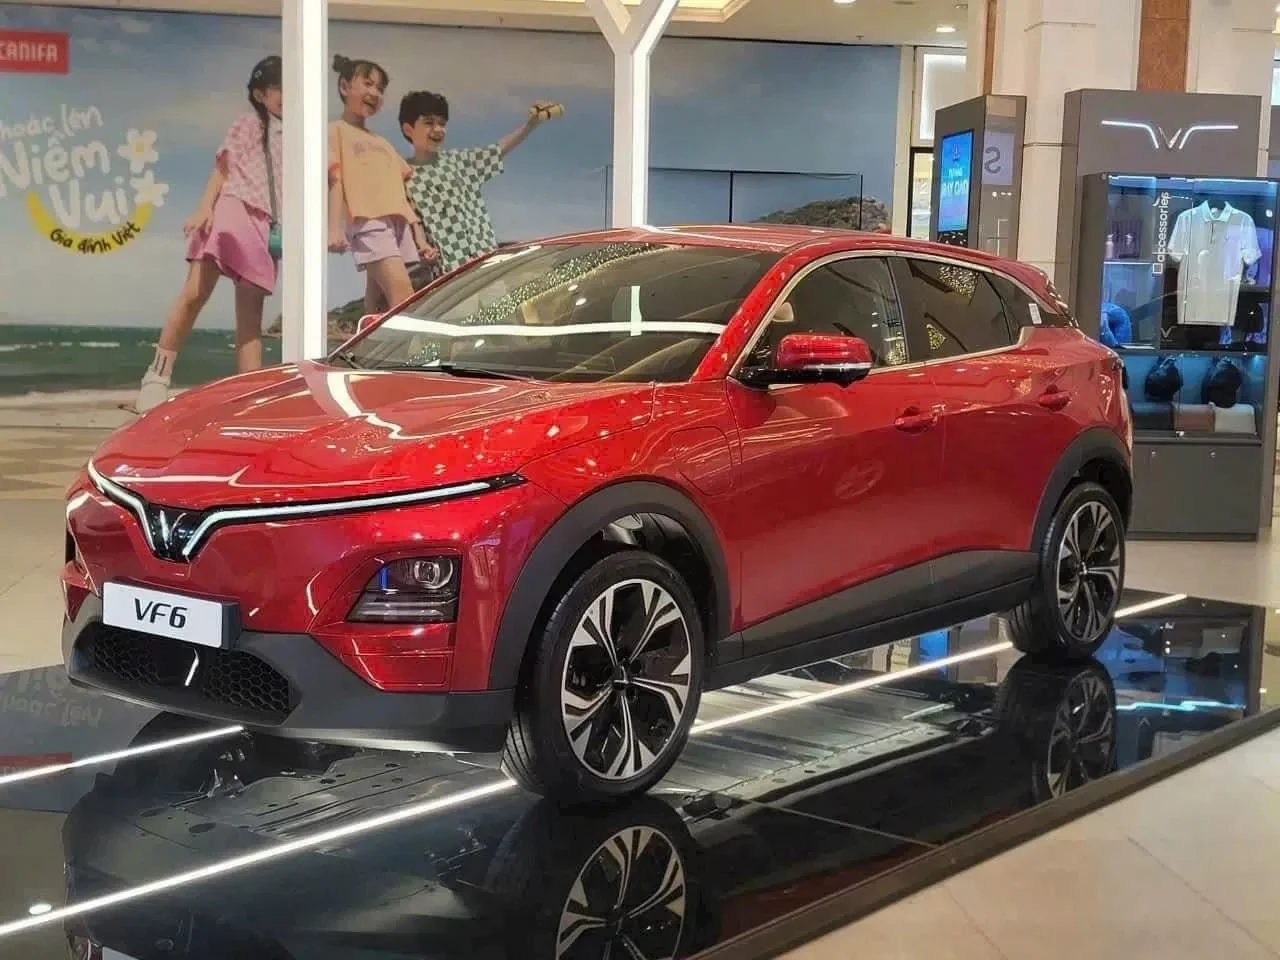
Xuyên suốt 9 tháng qua, VinFast VF 6 duy trì vị thế số một về doanh số bất chấp có những thời điểm lượng bàn giao chậm lại do biến động nguồn cung. Lũy kế 9 tháng, mẫu xe điện Việt Nam đạt 20.377 xe rời đại lý, tăng 41% so với mức 14.425 xe của cùng kỳ năm trước. Kết quả này giúp VF 6 nắm giữ hơn 33% thị phần của toàn bộ phân khúc CUV cỡ B.
Ở nhóm xe động cơ đốt trong, Toyota Yaris Cross giữ vị trí thứ hai toàn phân khúc và dẫn đầu nhóm xe xăng với 12.646 xe, tăng 31% so với con số 9.655 xe của 9 tháng đầu năm 2025. Dù có khởi đầu chậm chạp hồi đầu năm, Yaris Cross đã lấy lại nhịp tăng trưởng từ tháng 3 để bám đuổi nhưng vẫn bị VF 6 bỏ xa với cách biệt hơn 7.000 xe. Đứng ở vị trí thứ ba là Mitsubishi Xforce với 9.456 xe, tăng 18% so với 8.034 xe cùng kỳ. Từng là dòng xe xăng bán chạy nhất phân khúc năm 2025, Xforce hiện bị đối thủ đồng hương nới rộng khoảng cách khoảng 3.000 xe và kém ngôi đầu của VF 6 hơn 10.000 xe.
Sự bứt phá của xe Hàn Quốc và đà sụt giảm của một số dòng xe Nhật
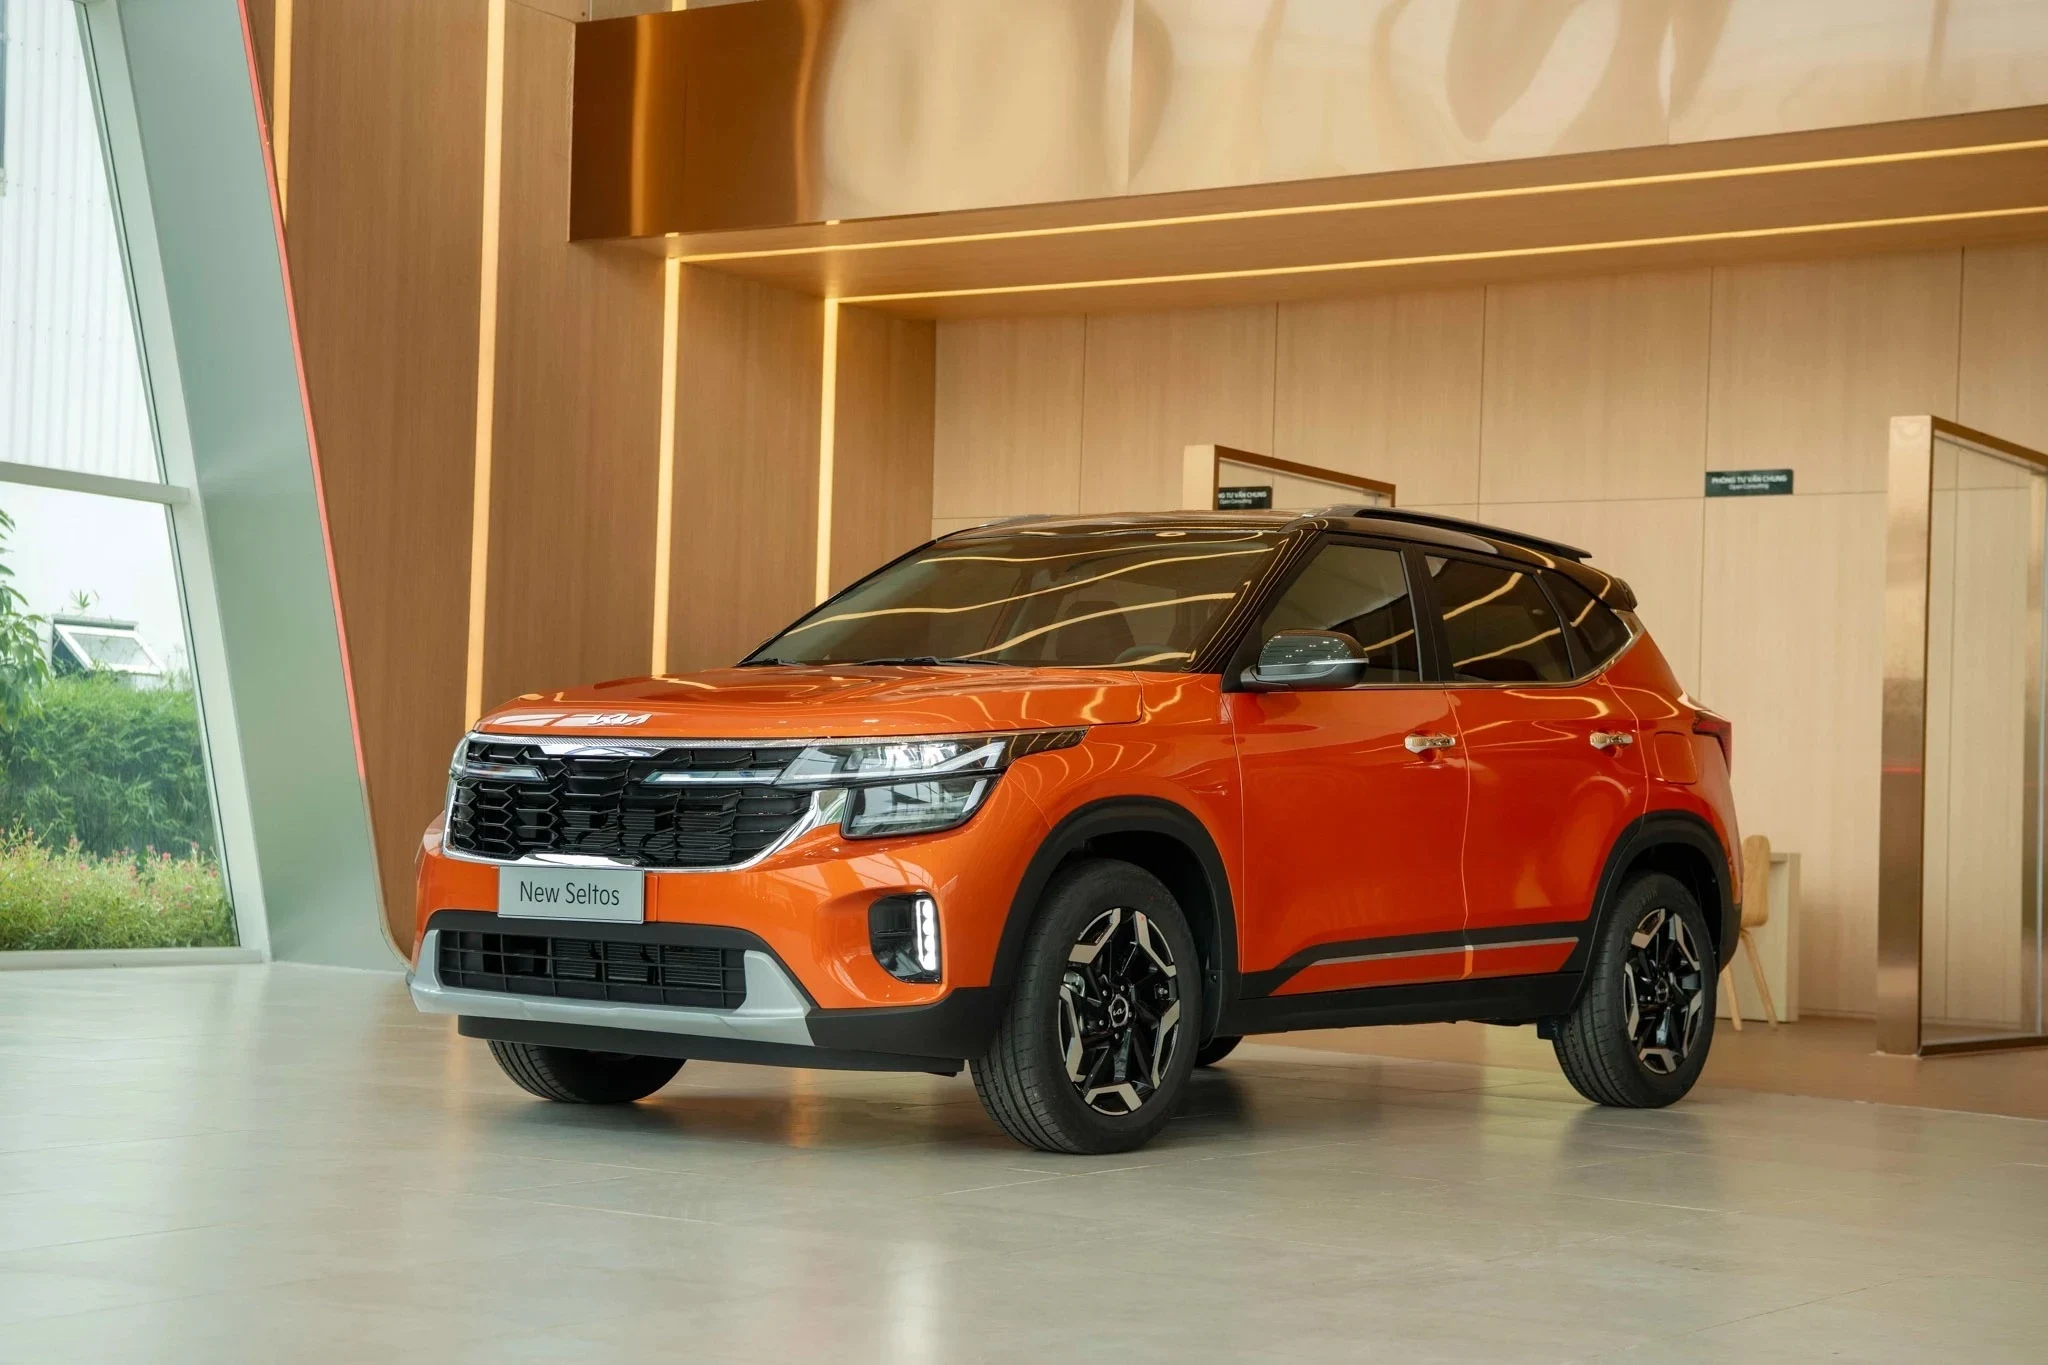
Khu vực giữa bảng xếp hạng ghi nhận sự xáo trộn đáng chú ý từ các thương hiệu Hàn Quốc. Kia Seltos trở thành điểm sáng tăng trưởng nhanh nhất phân khúc khi tăng 80%, từ 3.946 xe lên 7.109 xe sau 9 tháng, qua đó vươn lên vị trí thứ 4. Động lực chính giúp Seltos cải thiện sức hút đến từ việc nhà phân phối tái cơ cấu lại dải phiên bản và hạ giá niêm yết tại hệ thống đại lý. Bám sát phía sau là Hyundai Creta với 6.849 xe, đạt mức tăng trưởng 35% so với mức 5.092 xe cùng kỳ năm ngoái.
Trái ngược với đà tăng của nhóm dẫn đầu, hai đại diện xe Nhật Bản còn lại trong bảng thống kê ghi nhận chiều hướng suy giảm. Honda HR-V giảm 8% sản lượng, từ 3.859 xe xuống còn 3.547 xe. Mức sụt giảm sâu nhất thuộc về Mazda CX-3 khi lượng tiêu thụ giảm tới 55%, rơi từ 1.885 xe xuống chỉ còn 840 xe sau 9 tháng vận hành kinh doanh.
Áp lực cạnh tranh thị phần và những biến số từ các đối thủ mới
Đà tăng trưởng mạnh mẽ của CUV cỡ B cho thấy xu hướng tiêu dùng tại các đô thị lớn tiếp tục ưu tiên các dòng xe gầm cao nhỏ gọn có tầm giá khởi điểm quanh mốc 600 triệu đồng hoặc thấp hơn. Việc các hãng sản xuất liên tục duy trì các gói ưu đãi trị giá hàng chục triệu đồng không chỉ kích cầu nội bộ phân khúc mà còn trực tiếp lấn sân, thu hẹp thị phần của nhóm sedan cỡ B cùng tầm tiền. Dù đạt doanh số bán chạy nhất phân khúc, tỷ trọng đóng góp của VF 6 vào tổng sản lượng của thương hiệu VinFast vẫn đứng sau các dòng xe như VF 3 hay Limo Green.
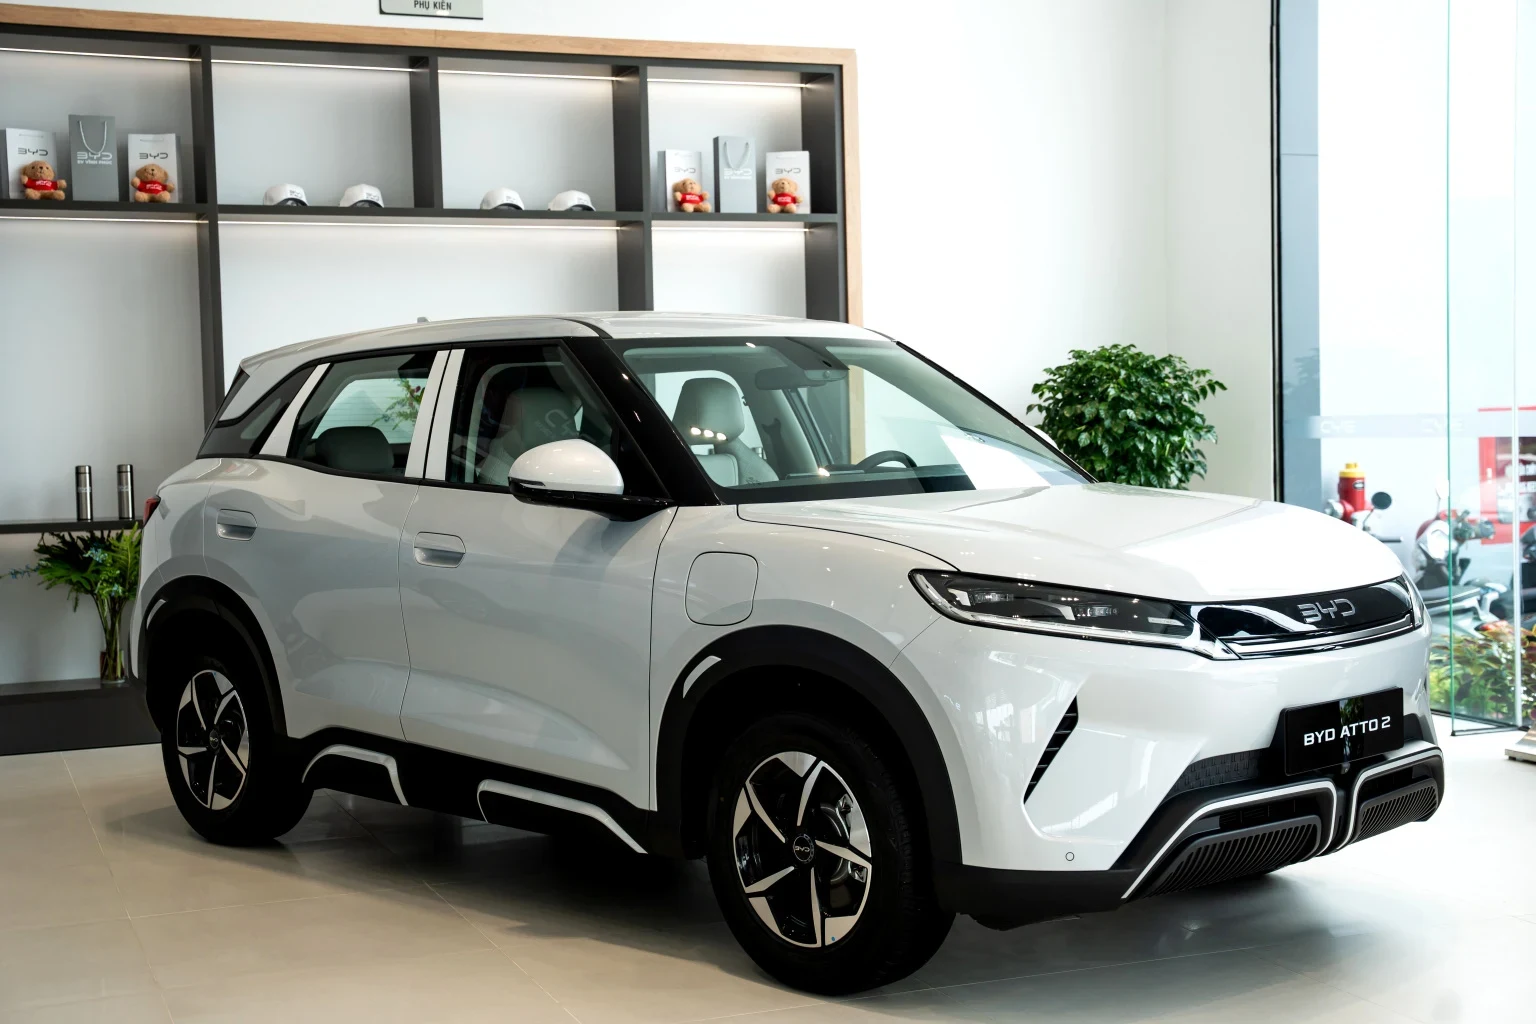
Bức tranh tiêu thụ thực tế của phân khúc CUV cỡ B tại Việt Nam trên thực tế vẫn còn nhiều ẩn số do một số thương hiệu không công bố báo cáo bán hàng định kỳ, bao gồm BYD Atto 2, Geely Coolray, Omoda C5 hay MG ZS. Trong đó, MG ZS với kế hoạch ra mắt thế hệ sản phẩm mới ngay trong tháng 10 dự kiến sẽ tạo thêm áp lực cạnh tranh về trang bị và giá bán lên nhóm xe hiện hữu trong quý kinh doanh cuối năm.