Doanh số phân khúc xe cỡ A tháng 9/2026 tăng 30% nhờ đà phục hồi của Hyundai i10, dù thị phần lũy kế 9 tháng giảm sâu xuống dưới mức 1%.
Theo số liệu công bố từ Hiệp hội Các nhà sản xuất Ô tô Việt Nam (VAMA) và TC Motor, phân khúc ô tô cỡ A trong tháng 9/2026 đã ghi nhận những tín hiệu khởi sắc sau giai đoạn thấp điểm. Tổng lượng tiêu thụ toàn phân khúc đạt 217 xe, tăng thêm 50 xe tương đương mức tăng 30% so với quy mô 167 xe của tháng 8. Dù vậy, nhịp phục hồi của thị trường diễn ra chưa đồng đều giữa các mẫu xe, trong khi bức tranh lũy kế 9 tháng tiếp tục phản ánh sự suy giảm nghiêm trọng về thị phần của nhóm xe đô thị giá rẻ truyền thống.
Diễn biến trái chiều giữa Hyundai Grand i10 và Toyota Wigo trong tháng 9
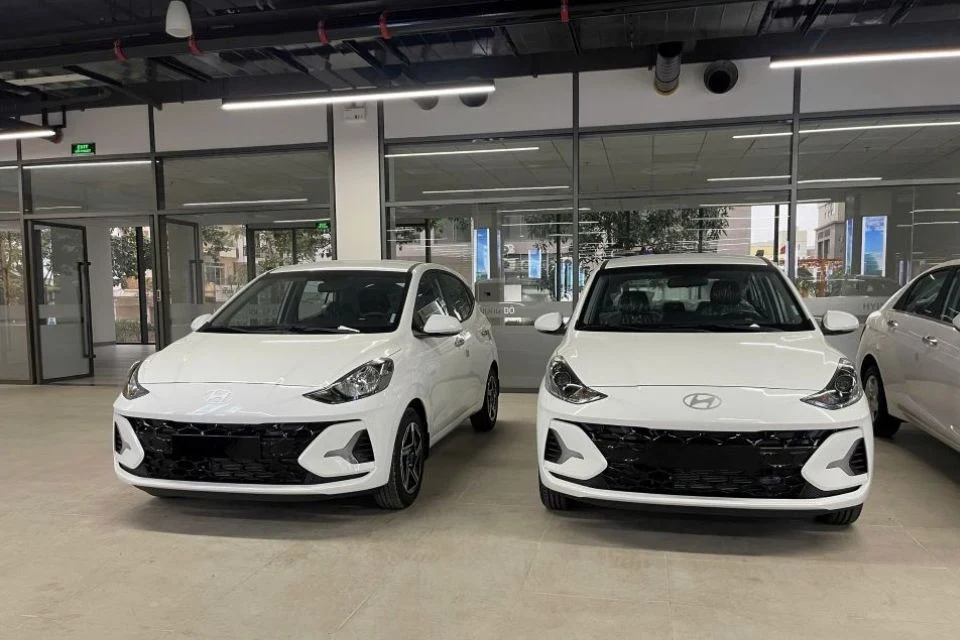
Động lực tăng trưởng chính của phân khúc trong tháng 9 đến từ mẫu xe Hàn Quốc Hyundai Grand i10. Sau chuỗi 4 tháng sụt giảm liên tiếp kể từ tháng 5, doanh số i10 đã đảo chiều mạnh mẽ khi tăng trưởng 81,3%, từ mức 91 xe trong tháng 8 lên 165 xe trong tháng 9. Sự bứt phá kịp thời này giúp Grand i10 củng cố vị thế dẫn đầu và trở thành điểm tựa tiêu thụ chính cho toàn bộ nhóm xe hạng A.
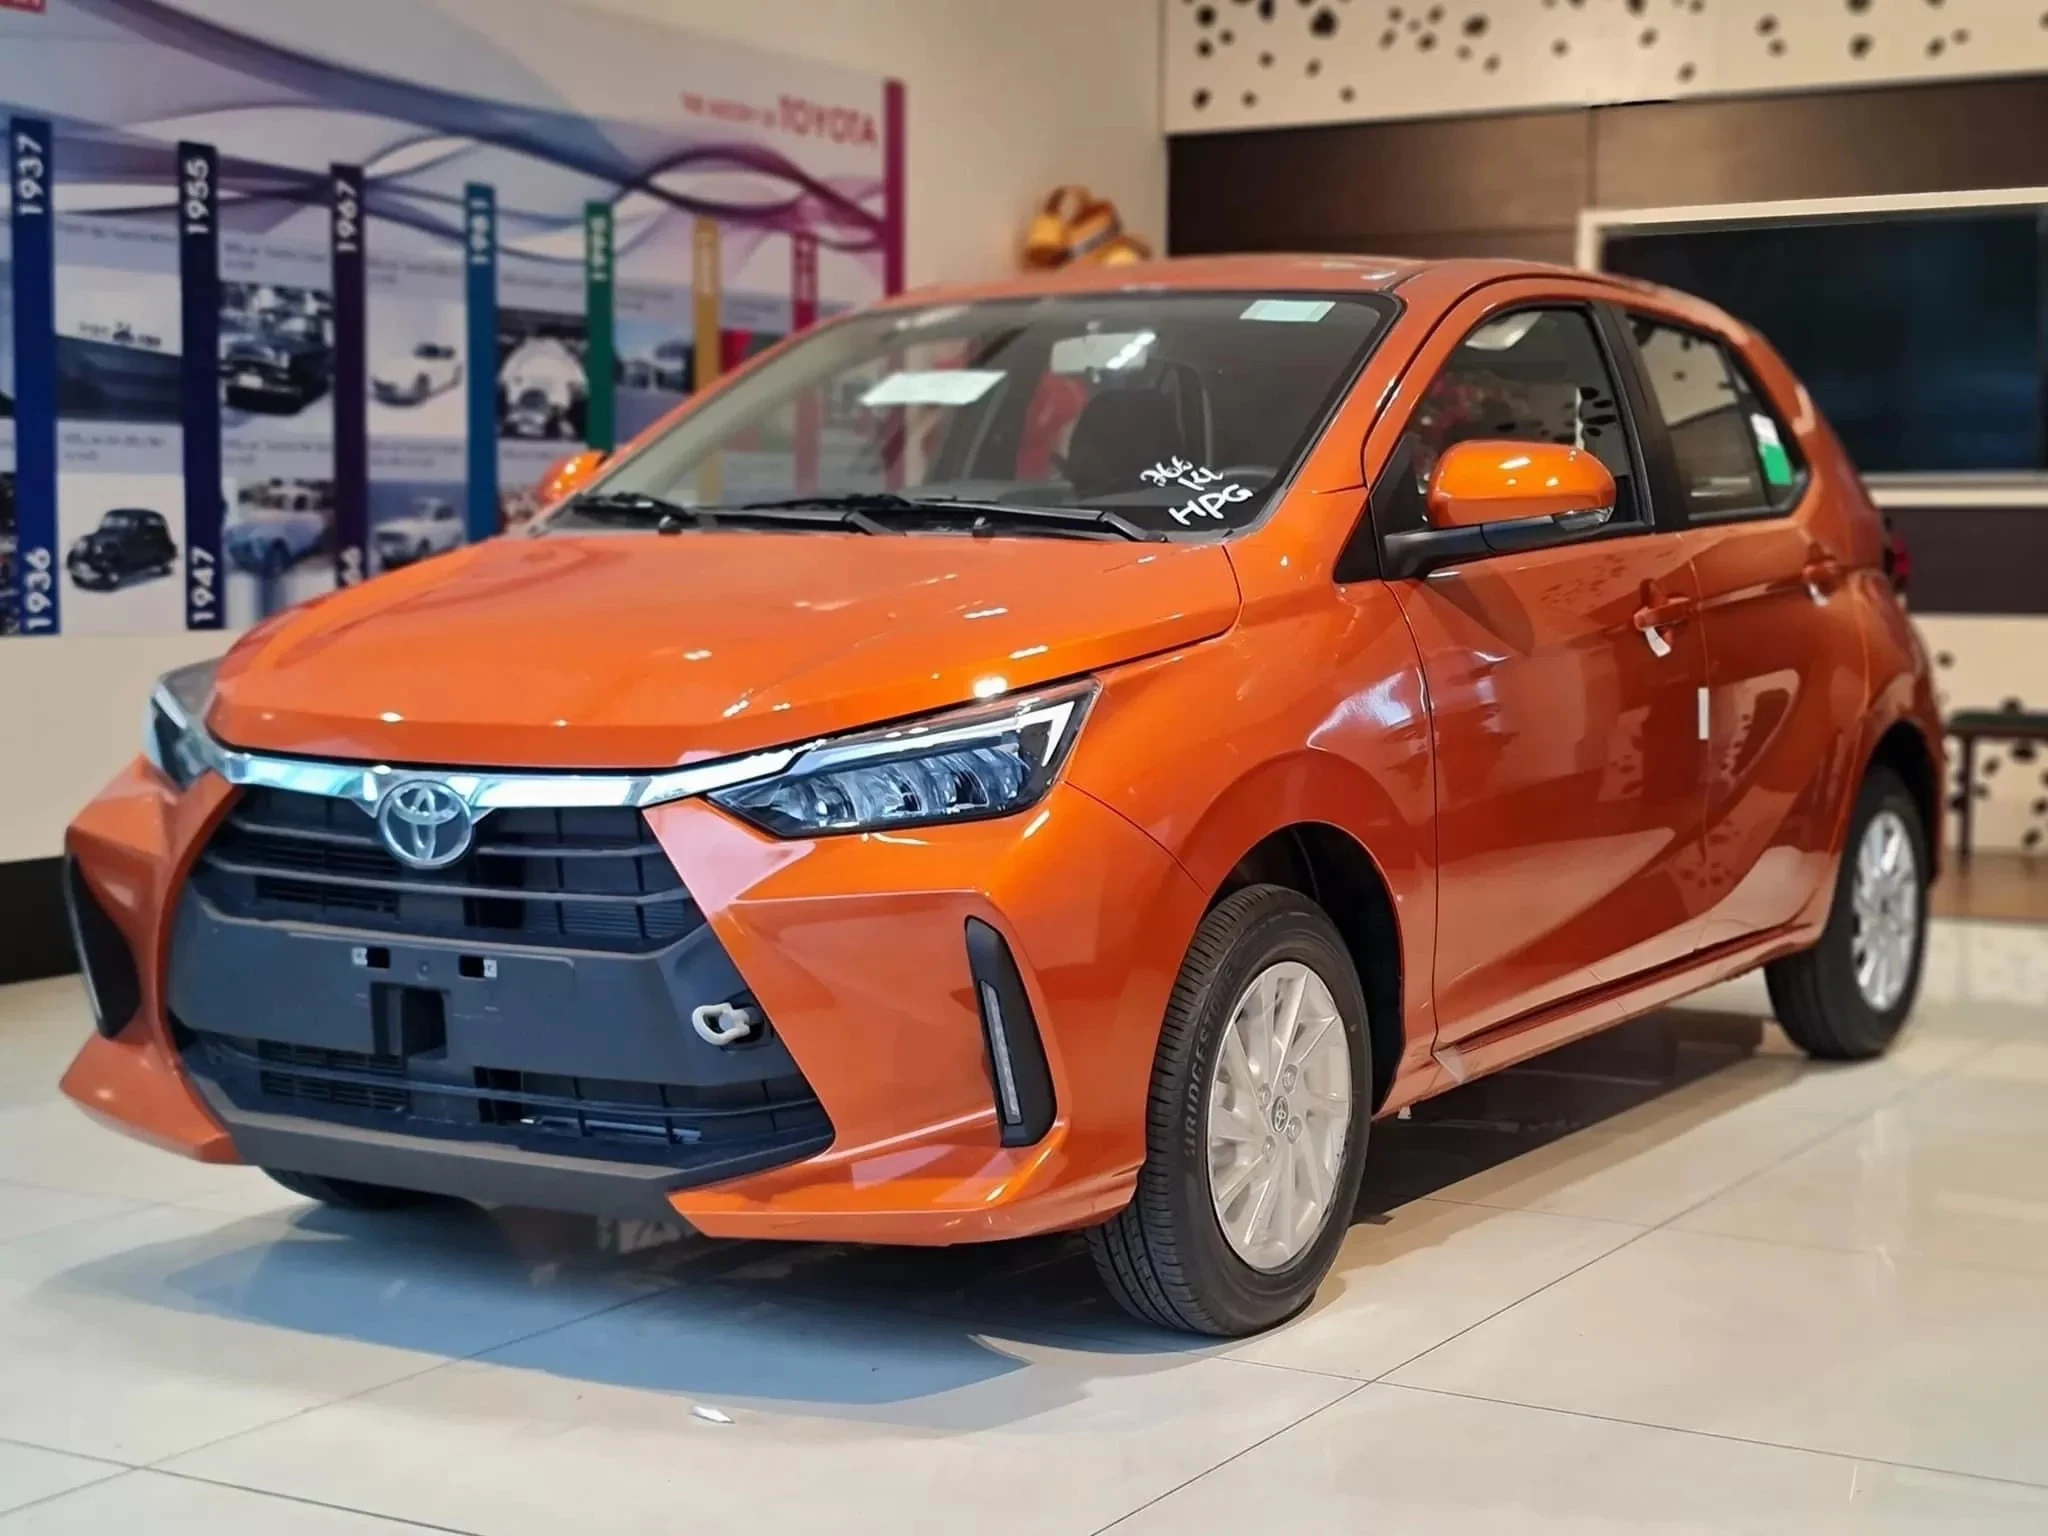
Ở chiều ngược lại, Toyota Wigo lại ghi nhận xu hướng đi xuống với mức sụt giảm 31,6%, từ 76 xe của tháng 8 rơi về 52 xe ở kỳ báo cáo tháng 9. Diễn biến bán hàng của mẫu xe nhập khẩu Nhật Bản liên tục trồi sụt qua các tháng gần đây và chưa thể thiết lập được quỹ đạo tăng trưởng ổn định, thậm chí từng có những thời điểm không ghi nhận số lượng bàn giao.
Thị phần xe cỡ A sụt giảm hơn một nửa sau 9 tháng đầu năm
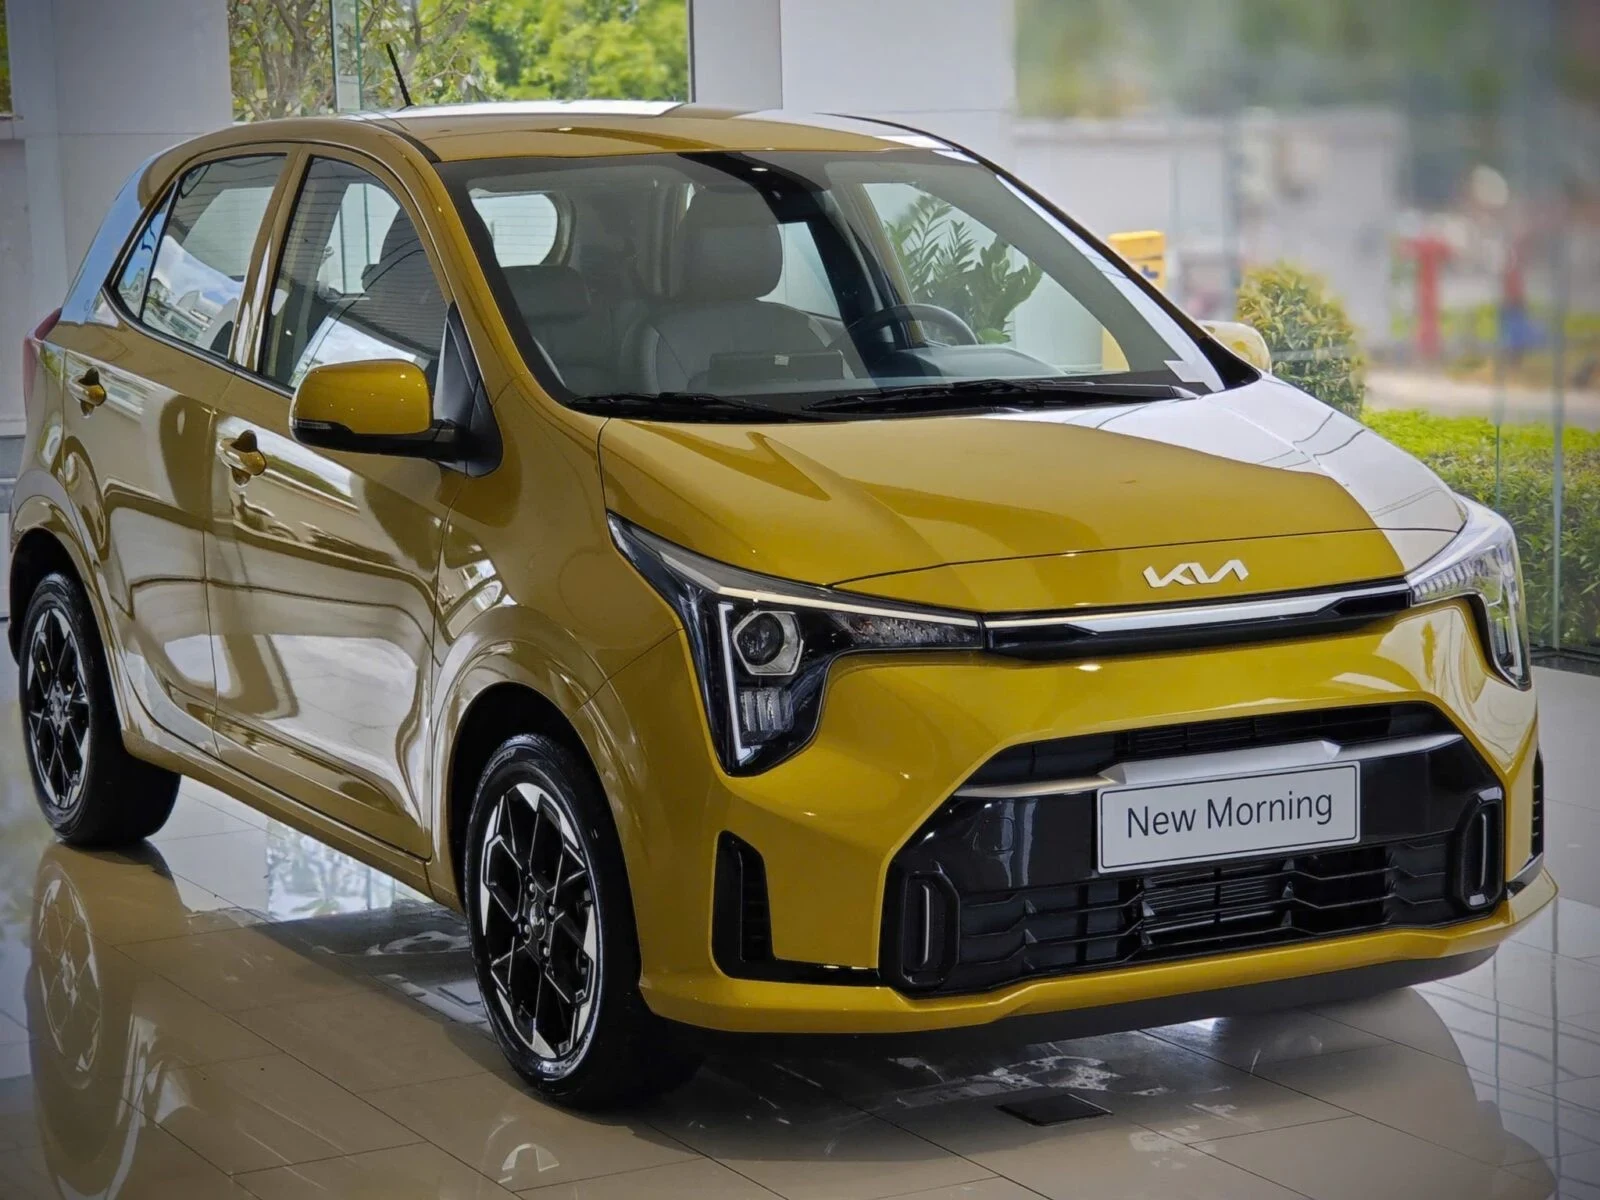
Bức tranh tích lũy sau 9 tháng đầu năm 2026 thể hiện rõ nét sự thu hẹp quy mô của phân khúc xe cỡ A chạy xăng. Hyundai Grand i10 ghi nhận tổng doanh số 1.637 xe sau 9 tháng, giảm so với mức 2.255 xe của cùng kỳ năm 2025. Mức giảm của Toyota Wigo thậm chí còn sâu hơn khi tụt từ 1.657 xe cùng kỳ năm ngoái xuống còn 525 xe trong năm 2026. Mẫu xe Kia Morning trong giai đoạn này không công bố số liệu, trong khi cùng kỳ năm 2025 đạt 218 xe.
Tính chung toàn thị trường sau 9 tháng đầu năm, thị phần của nhóm ô tô cỡ A đã giảm hơn một nửa chỉ sau một năm. Tỷ trọng của phân khúc này giảm từ mức 2,01% với tổng cộng 4.130 xe bán ra trong 9 tháng đầu năm 2025 xuống chỉ còn 0,98% tương đương 2.162 xe trong 9 tháng đầu năm 2026. Đây là mức thị phần thấp kỷ lục của nhóm xe từng đóng vai trò chủ lực tiếp cận khách hàng mua ô tô lần đầu tại Việt Nam.
Sức ép cạnh tranh từ các dòng xe thế hệ mới và bài toán thích ứng
Sự đi xuống của phân khúc xe cỡ A bắt nguồn từ áp lực cạnh tranh gay gắt của hàng loạt lựa chọn mới xuất hiện trên thị trường ô tô. Sự bùng nổ của các dòng xe điện mini đô thị với chi phí lăn bánh và vận hành tiết kiệm, cùng việc các mẫu sedan cỡ B và crossover cỡ nhỏ liên tục giảm giá, đã trực tiếp làm phân tán nhu cầu đối với xe hạng A truyền thống.
Khoảng cách giá bán ngày càng thu hẹp khiến người tiêu dùng có xu hướng cân nhắc nâng cấp lên các mẫu xe rộng rãi hơn hoặc chuyển đổi sang phương tiện xanh. Với việc thị phần rơi xuống dưới ngưỡng 1%, tương lai duy trì dòng đời của các mẫu xe xăng cỡ nhỏ tại Việt Nam sẽ phụ thuộc lớn vào việc các nhà sản xuất có sẵn sàng tái cơ cấu mức giá và trang bị tiện nghi để giữ chân nhóm khách hàng dịch vụ lẫn người mua xe đô thị hay không.