Khi thị trường nội địa ngày càng chật chội và cuộc cạnh tranh trong ngành ôtô Trung Quốc trở nên khốc liệt, châu Âu đang nổi lên như phép thử quan trọng đối với khả năng tồn tại của các nhà sản xuất nước này. Tuy nhiên, không phải thương hiệu nào cũng đủ nguồn lực để trụ lại tại một trong những thị trường ôtô khó tính nhất thế giới.
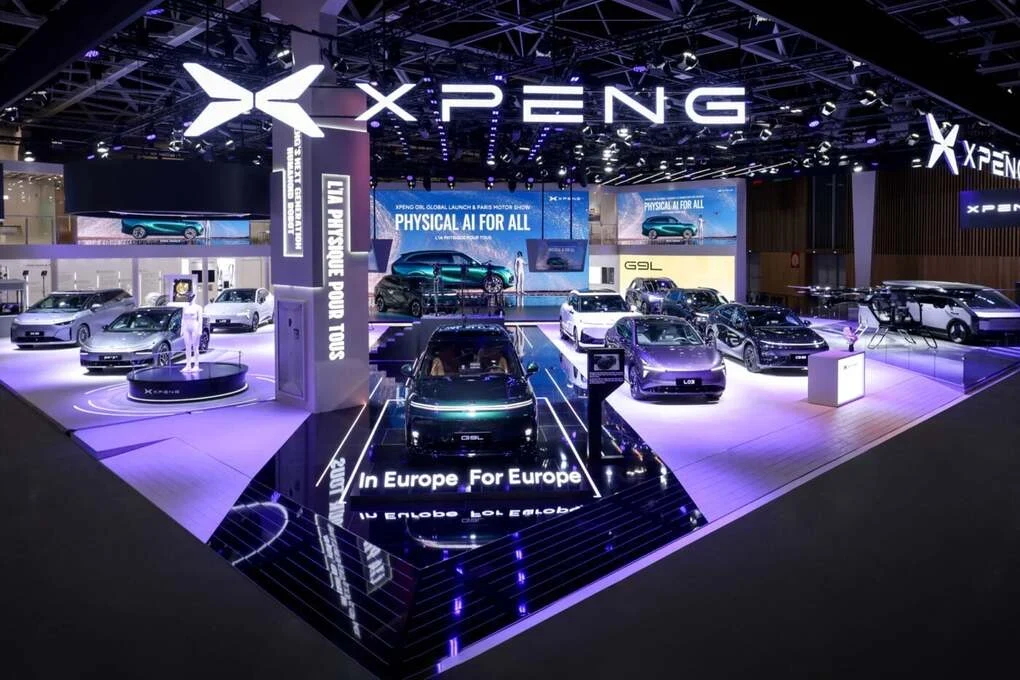
Sự hiện diện của khoảng 20 thương hiệu Trung Quốc tại Paris Motor Show 2026 cho thấy tham vọng mở rộng ra nước ngoài của ngành ôtô nước này vẫn rất lớn. Trong bối cảnh thị trường nội địa giảm tốc, các hãng không còn nhiều dư địa để tiếp tục dựa vào nhu cầu trong nước như những năm trước. Mỹ gần như đóng cửa với phần lớn ôtô Trung Quốc bởi các rào cản thương mại, khiến châu Âu trở thành một trong những thị trường lớn và giàu tiềm năng nhất mà họ có thể hướng đến. Dù vậy, đặt chân đến châu Âu mới chỉ là bước đầu. Để tồn tại lâu dài, các hãng phải xây dựng hệ thống đại lý, mạng lưới sửa chữa, kho phụ tùng và dịch vụ hậu mãi, đồng thời thuyết phục khách hàng về chất lượng cũng như giá trị bán lại của sản phẩm. François Roudier, Tổng thư ký Tổ chức Các nhà sản xuất ôtô quốc tế (OICA), cho rằng xuất khẩu sang châu Âu có ý nghĩa đặc biệt quan trọng đối với tương lai của nhiều nhà sản xuất Trung Quốc.
Thị trường nội địa quá đông đúc, doanh nghiệp chịu áp lực đào thải. Trung Quốc hiện có hơn 100 nhà sản xuất ôtô cùng cạnh tranh, trong đó nhiều doanh nghiệp từng được hưởng các hình thức hỗ trợ từ chính quyền trung ương, địa phương hoặc thành phố. Những chính sách này góp phần thúc đẩy sự phát triển nhanh chóng của ngành công nghiệp ôtô, nhưng cũng tạo ra tình trạng có quá nhiều thương hiệu và công suất sản xuất vượt nhu cầu thực tế. Khi thị trường còn tăng trưởng mạnh, các hãng có thể tiếp tục mở rộng sản phẩm và duy trì hoạt động; ngược lại, khi sức mua suy yếu, những doanh nghiệp có nền tảng tài chính yếu sẽ gặp khó khăn hơn trong việc duy trì cuộc đua.
Áp lực càng lớn khi các hãng liên tục tung sản phẩm mới để giành khách hàng. Theo Chris Liu, nhà phân tích của Omdia, ngành ôtô Trung Quốc từng kỳ vọng nhu cầu tiếp tục tăng trưởng và đưa ra thị trường trung bình khoảng ba mẫu xe mới mỗi ngày trong năm 2026. Tuy nhiên, tốc độ ra mắt sản phẩm quá nhanh trong bối cảnh doanh số suy giảm khiến các hãng phải cạnh tranh gay gắt hơn để tiêu thụ xe. Ông Liu nhận định đây là thời điểm đặc biệt bất lợi để tung ra một mẫu xe mới tại Trung Quốc. Trong khi đó, AlixPartners dự báo thị trường ôtô nước này sẽ phục hồi chậm, với doanh số xe mới có thể phải đến sau năm 2030 mới trở lại mức của năm 2025. Nếu dự báo này trở thành hiện thực, việc tìm kiếm doanh thu từ thị trường quốc tế sẽ càng quan trọng đối với các hãng xe.
Châu Âu vì thế không chỉ là điểm đến xuất khẩu mà còn có thể trở thành nơi phân định những thương hiệu đủ sức phát triển độc lập. Theo ông Roudier, thỏa thuận mới giữa Liên minh châu Âu (EU) và Trung Quốc liên quan đến việc giảm một nửa lượng xe hybrid Trung Quốc nhập khẩu vào châu Âu có thể khiến áp lực cạnh tranh tại thị trường nội địa Trung Quốc tăng thêm. Khi cơ hội mở rộng ở nước ngoài bị hạn chế đối với một số dòng xe, các nhà sản xuất sẽ phải tìm cách giành thị phần quyết liệt hơn trong nước, trong lúc nhu cầu không còn tăng nhanh như trước.
Bắc Kinh bắt đầu thúc đẩy tái cấu trúc ngành ôtô. Những dấu hiệu hợp nhất doanh nghiệp đang xuất hiện trong bối cảnh ngành xe Trung Quốc cần giảm tình trạng phân mảnh và nâng cao hiệu quả hoạt động. Tháng trước, FAW, tập đoàn thuộc sở hữu trung ương, đạt thỏa thuận để trở thành cổ đông lớn thứ hai của Guangzhou Automobile Group (GAC), doanh nghiệp do chính quyền tỉnh Quảng Đông kiểm soát. Cả hai đều có quan hệ liên doanh với Toyota tại Trung Quốc. Thương vụ này được xem là phức tạp bởi liên quan đến lợi ích của doanh nghiệp trung ương, chính quyền địa phương và một đối tác nước ngoài. Pedro Pacheco, Phó chủ tịch nghiên cứu tại Gartner, nhận định đây là một trong những thương vụ sáp nhập khó quản lý nhất do có nhiều bên liên quan.
Trong lộ trình được công bố hồi tháng 9 nhằm đưa Trung Quốc trở thành một trong những cường quốc ôtô hàng đầu thế giới vào năm 2030, Bộ Công nghiệp và Công nghệ thông tin Trung Quốc cho biết sẽ khuyến khích hợp nhất ngành. Theo ông Pacheco, quá trình này nhiều khả năng được triển khai từng bước, thay vì tạo ra cảm giác ngành ôtô đang phải đối mặt với một cuộc khủng hoảng cần xử lý tức thời. Về dài hạn, giới chuyên gia dự đoán số lượng nhà sản xuất có thể thu hẹp đáng kể, nhường chỗ cho một nhóm doanh nghiệp đủ quy mô, năng lực công nghệ và nguồn lực tài chính để cạnh tranh trên phạm vi toàn cầu. Một lãnh đạo ngành ôtô Trung Quốc nhận định những doanh nghiệp trụ lại sau quá trình tái cấu trúc có thể đạt doanh số 5-6 triệu xe mỗi năm.
Doanh số tại châu Âu có thể quyết định hãng nào đủ sức trụ lại. Trong bối cảnh thị trường nội địa gặp khó, kết quả kinh doanh ở nước ngoài ngày càng có ý nghĩa đối với tương lai của các nhà sản xuất Trung Quốc. Chris Liu cho rằng doanh số quốc tế, đặc biệt tại châu Âu, có thể trở thành một trong những yếu tố được chính phủ Trung Quốc quan tâm khi đánh giá khả năng tự tồn tại của từng doanh nghiệp. Những thương hiệu chứng minh được năng lực cạnh tranh tại các thị trường phát triển sẽ có thêm cơ sở để duy trì hoạt động, trong khi các hãng phụ thuộc quá nhiều vào thị trường trong nước có thể đối mặt với sức ép lớn hơn.
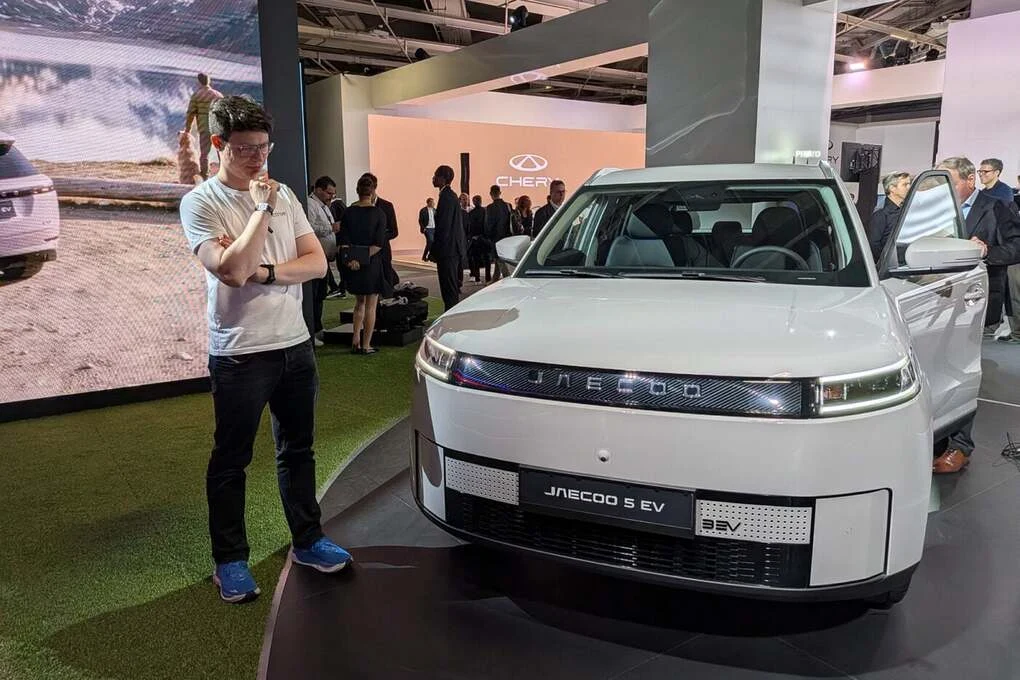
BYD, Chery và MG thuộc SAIC là những thương hiệu đã tạo dựng được vị trí tại châu Âu, qua đó có lợi thế nhất định so với các đối thủ mới gia nhập. Những hãng đi sau phải cạnh tranh để giành vị trí đại lý thuận lợi, đầu tư kho phụ tùng và phát triển mạng lưới sửa chữa đủ rộng nhằm tạo niềm tin cho khách hàng. Bên cạnh giá bán và công nghệ, giá trị bán lại cũng là vấn đề quan trọng tại châu Âu, nơi hơn một nửa số ôtô mới được mua theo hình thức thuê dài hạn. Các công ty tài chính và đơn vị cho thuê cần đánh giá được giá trị còn lại của xe sau thời gian sử dụng, vì vậy những thương hiệu chưa có lịch sử hoạt động lâu dài sẽ gặp khó khăn hơn trong việc xây dựng niềm tin.
Trường hợp của Great Wall Motor cho thấy việc thâm nhập thị trường châu Âu không phải lúc nào cũng thuận lợi. Sau những khó khăn trong lần tiếp cận trước, hãng hiện tìm cách quay trở lại. Trong khi đó, Changan lựa chọn xây dựng hệ thống đại lý trước khi mở rộng mạnh doanh số và đặt mục tiêu đạt 650 đại lý tại châu Âu vào năm tới. Hãng cho biết không muốn tăng tốc quá nhanh khi danh mục sản phẩm chưa đủ rộng. Cách tiếp cận này phản ánh thực tế rằng phát triển thị trường tại châu Âu đòi hỏi nguồn lực dài hạn, từ cơ sở hạ tầng bán hàng đến dịch vụ sau bán hàng, chứ không đơn thuần là đưa xe đến rồi cạnh tranh bằng giá thấp.
Philip Nothard, Giám đốc phân tích của Cox Automotive, cho rằng BYD, Chery và MG đã sẵn sàng đầu tư mạnh để xây dựng chỗ đứng tại châu Âu, khiến các thương hiệu đến sau khó giành được thị phần đáng kể. Theo ông, thị trường cuối cùng có thể hình thành một nhóm khoảng 4-5 hãng xe Trung Quốc lớn, trong khi những thương hiệu khác sẽ lần lượt gia nhập rồi rút lui nếu không đủ khả năng cạnh tranh. Đây cũng là phép thử đối với mô hình phát triển của ngành ôtô Trung Quốc: từ giai đoạn có nhiều doanh nghiệp cùng mở rộng nhanh chóng sang giai đoạn mà quy mô, hiệu quả kinh doanh và khả năng tồn tại lâu dài trở thành những yếu tố quyết định.
Cuộc cạnh tranh tại châu Âu vì vậy có thể tạo ra bước ngoặt đối với ngành ôtô Trung Quốc trong những năm tới. Các hãng không chỉ phải chứng minh khả năng sản xuất xe có giá cạnh tranh mà còn cần xây dựng thương hiệu, đáp ứng tiêu chuẩn thị trường, duy trì dịch vụ hậu mãi và tạo được niềm tin với khách hàng. Khi thị trường nội địa không còn đủ sức hấp thụ nguồn cung ngày càng lớn, thành công tại nước ngoài có thể trở thành lợi thế sống còn. Tuy nhiên, với chi phí thâm nhập cao và cạnh tranh ngày càng gay gắt, cơ hội sẽ không được chia đều cho tất cả. Châu Âu có thể trở thành nơi xác định những thương hiệu Trung Quốc đủ năng lực vươn ra toàn cầu, đồng thời đẩy nhanh quá trình sàng lọc những doanh nghiệp không thể duy trì cuộc chơi.