Bộ Xây dựng đề xuất phương án thu phí ví điện tử ETC theo lượt hoặc giá trị giao dịch, đồng thời miễn phí với phương tiện ít sử dụng và mở rộng ngân hàng liên kết.
Bộ Xây dựng vừa đưa ra các đề xuất cụ thể liên quan đến cơ chế thu phí dịch vụ ví điện tử liên kết với tài khoản giao thông, sau khi tiến hành rà soát hoạt động của các đơn vị cung cấp dịch vụ thu phí không dừng ETC. Theo định hướng mới, doanh nghiệp vận hành có thể tính toán thu phí theo từng lượt giao dịch thực tế, áp dụng tỷ lệ phần trăm theo giá trị giao dịch hoặc miễn phí hoàn toàn đối với các phương tiện ít phát sinh nhu cầu di chuyển. Đồng thời, cơ quan quản lý yêu cầu các đơn vị phải công khai minh bạch toàn bộ chính sách giá để bảo đảm quyền lựa chọn phương thức thanh toán của chủ phương tiện trước khi chính thức áp dụng.
Bối cảnh dừng kế hoạch thu phí cố định hàng tháng của VETC và Viettel Money
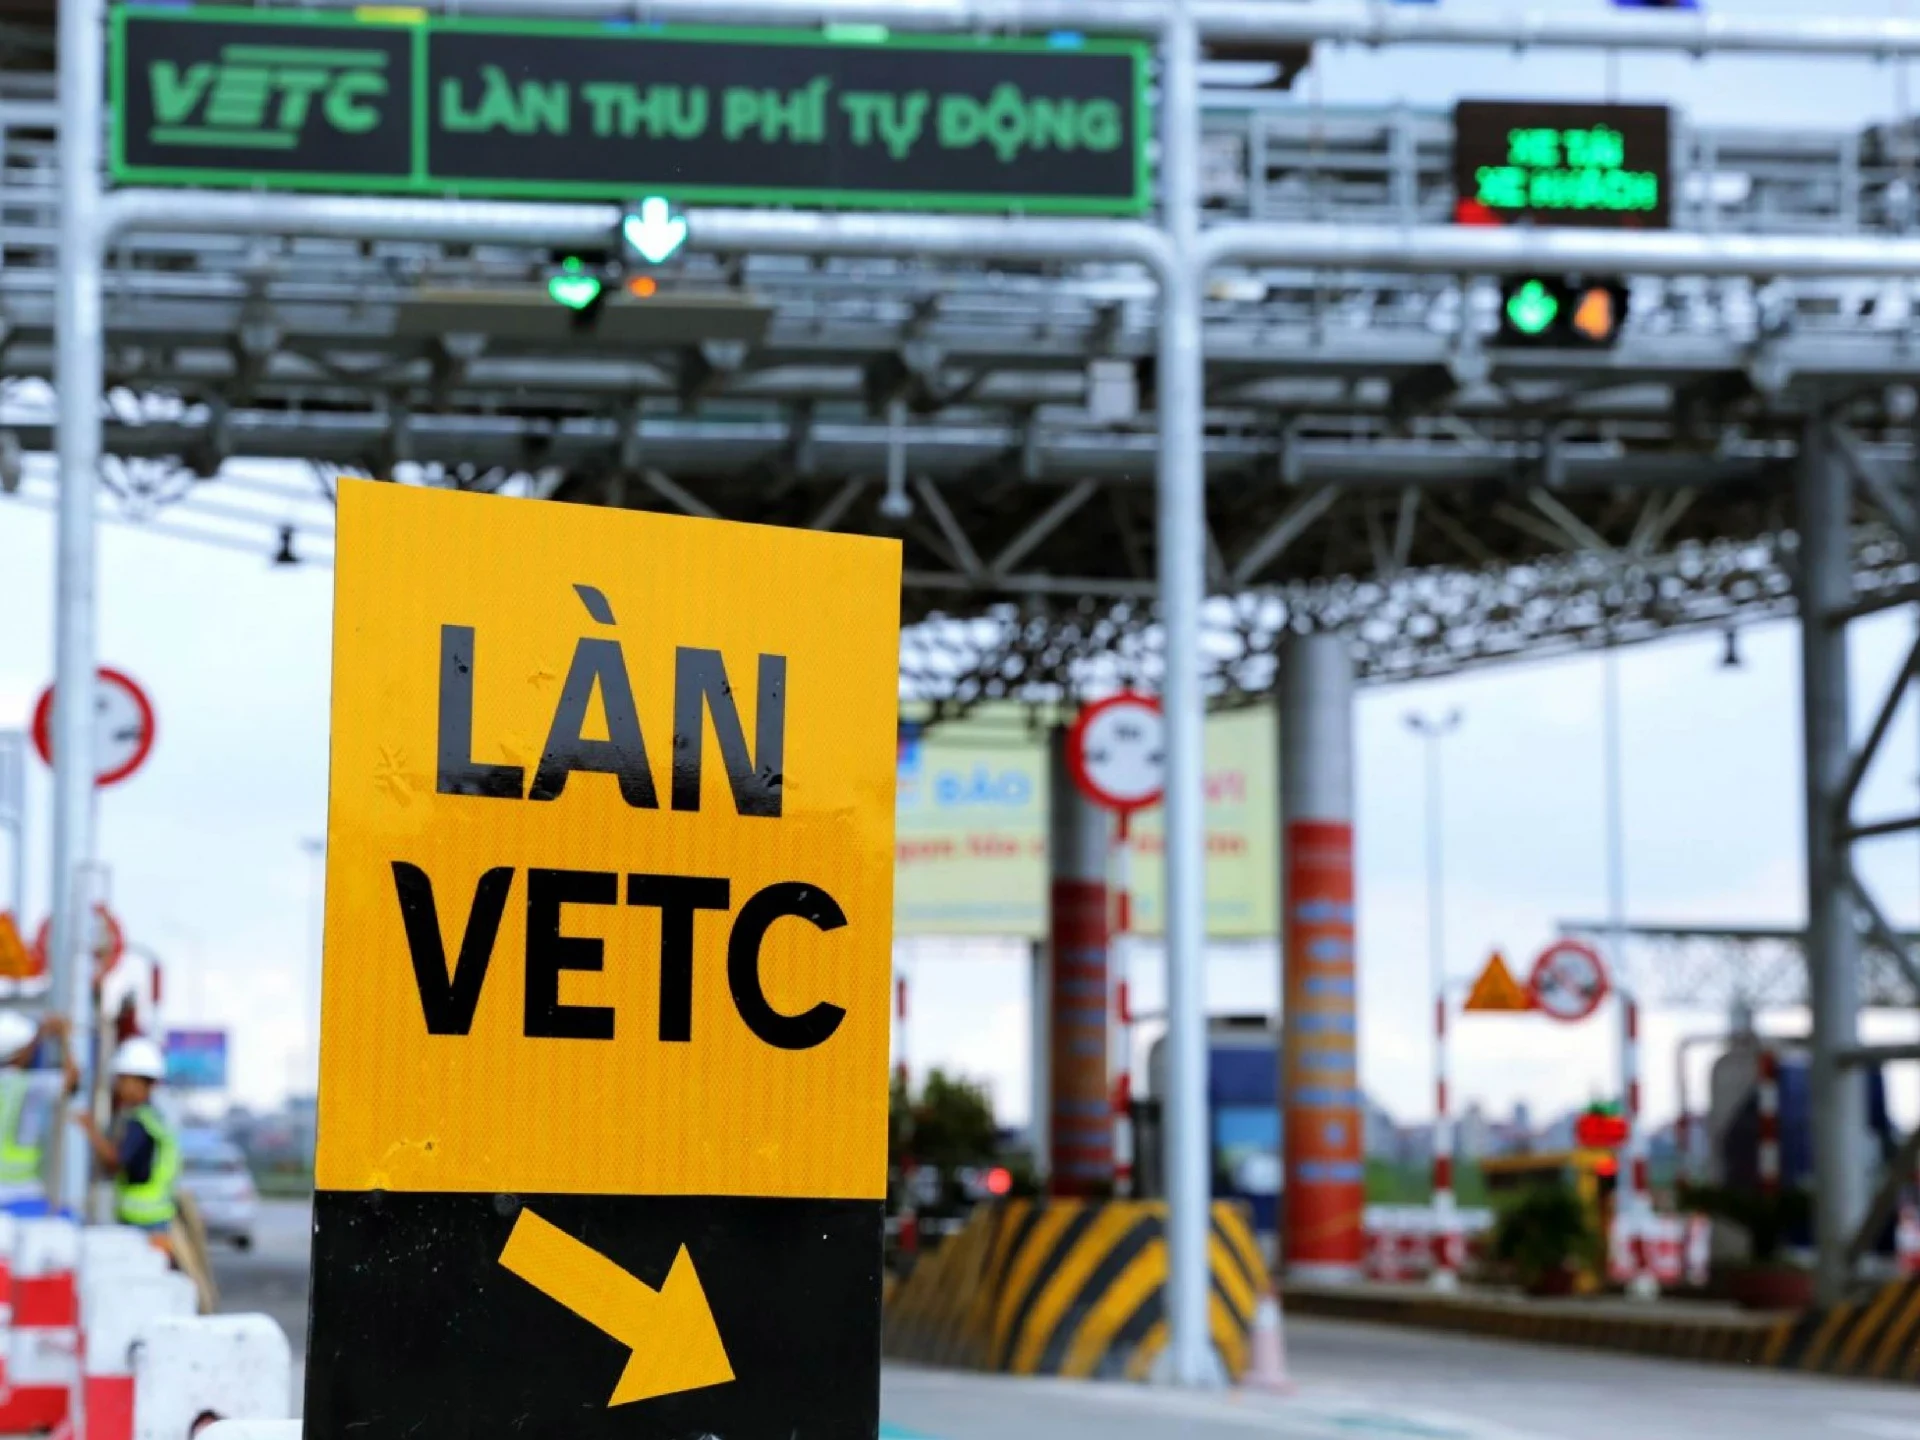
Đề xuất điều chỉnh chính sách xuất phát từ diễn biến hồi tháng 8, thời điểm VETC và Viettel Money dự kiến áp dụng mức phí duy trì cố định là 6.600 đồng mỗi tháng đối với khách hàng cá nhân và 66.000 đồng mỗi tháng đối với khách hàng tổ chức, doanh nghiệp sử dụng ví điện tử liên kết tài khoản ETC. Kế hoạch này ngay sau đó vấp phải nhiều luồng ý kiến phản biện từ dư luận và người tham gia giao thông, buộc hai doanh nghiệp phải tạm dừng triển khai để chờ đánh giá lại cơ sở pháp lý và tính chất dịch vụ.
Về phía các đơn vị cung cấp như VETC và ePass, các doanh nghiệp giải trình rằng khoản phí dự kiến là cần thiết nhằm bù đắp chi phí đầu tư hạ tầng công nghệ, vận hành hệ thống đối soát giao dịch thời gian thực, duy trì kết nối liên tục giữa ví và tài khoản thu phí cũng như nâng cao tiêu chuẩn an toàn bảo mật. Bộ Xây dựng cũng ghi nhận chi phí thực tế mà các trung gian thanh toán phải chi trả bao gồm việc định danh, xác thực khách hàng, kết nối hệ thống ngân hàng, quản trị rủi ro và vận hành bộ phận chăm sóc khách hàng.
Bản chất pháp lý của tài khoản giao thông và quyền lựa chọn của chủ xe
Để làm rõ các tranh luận, Bộ Xây dựng xác định khoản tiền này bản chất là phí sử dụng phương tiện thanh toán thuộc phạm vi điều chỉnh của pháp luật về ngân hàng, hoàn toàn không phải phí sử dụng đường bộ hay phí quản lý tài khoản giao thông. Về mặt kỹ thuật, tài khoản giao thông chỉ có chức năng quản lý dữ liệu phương tiện cùng chủ sở hữu và không chứa số dư tiền mặt. Khi xe đi qua trạm thu phí, tiền sẽ được trích xuất trực tiếp từ phương tiện thanh toán trung gian mà chủ xe đã chủ động liên kết.
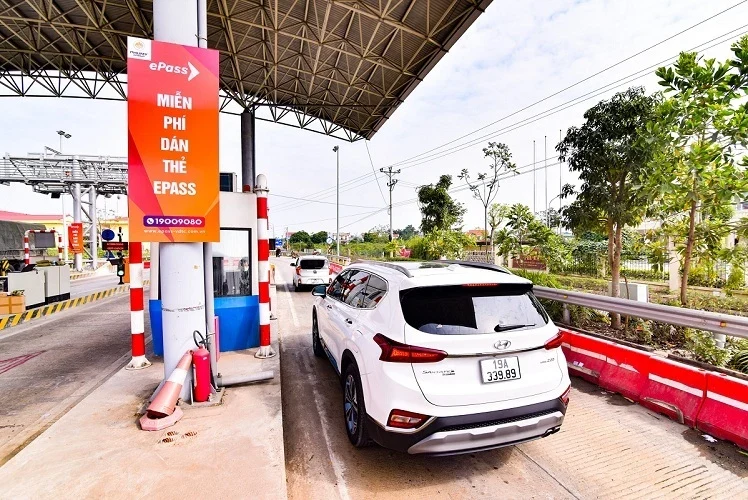
Do đó, người dân không bị ràng buộc nghĩa vụ phải đóng phí định kỳ để duy trì trạng thái hoạt động của tài khoản giao thông. Trong trường hợp một ví điện tử cụ thể áp dụng chính sách thu phí dịch vụ, chủ xe hoàn toàn có quyền hủy liên kết và chuyển đổi sang các phương thức thanh toán khác phù hợp hơn với nhu cầu thực tế. Việc thay đổi đơn vị trung gian thanh toán không làm gián đoạn hay chấm dứt hiệu lực quản lý của tài khoản giao thông hiện có.
Định hướng mở rộng kết nối ngân hàng để thúc đẩy cạnh tranh thị trường
Bên cạnh việc đề xuất phương án thu phí linh hoạt theo lượt hoặc miễn phí cho nhóm người dùng tần suất thấp, Bộ Xây dựng kiến nghị tiếp tục mở rộng khả năng kết nối tài khoản giao thông với hệ thống của nhiều ngân hàng thương mại và các tổ chức trung gian thanh toán khác.
Giải pháp mở rộng hệ sinh thái này nhằm xóa bỏ thế độc quyền thanh toán, đa dạng hóa sự lựa chọn cho người tiêu dùng và tạo ra môi trường cạnh tranh lành mạnh về chất lượng dịch vụ giữa các tổ chức tài chính. Khi các kênh thanh toán không thu phí từ ngân hàng được kết nối trực tiếp, áp lực cạnh tranh sẽ buộc các đơn vị cung cấp ví điện tử phải cân nhắc kỹ lưỡng bài toán biểu phí và chất lượng tiện ích nếu muốn giữ chân khách hàng sử dụng dịch vụ ETC.