VinFast VF 3 dẫn đầu thị trường với 42.272 xe sau 9 tháng đầu 2026, trong khi Isuzu và Mazda ghi nhận mức độ phụ thuộc doanh số lớn nhất vào dòng xe chủ lực.
Báo cáo thị trường ô tô Việt Nam lũy kế 9 tháng đầu năm 2026 ghi nhận sự phân hóa rõ nét về vai trò của các dòng sản phẩm đóng góp doanh số chính cho từng thương hiệu. Số liệu tổng hợp từ Hiệp hội các Nhà sản xuất Ô tô Việt Nam (VAMA), Hyundai Thành Công và VinFast cho thấy mẫu xe điện cỡ nhỏ VinFast VF 3 áp đảo toàn thị trường về lượng xe bàn giao thực tế. Tuy nhiên, khi xét trên tỷ trọng đóng góp vào kết quả kinh doanh nội bộ, nhiều hãng xe truyền thống như Isuzu và Mazda lại thể hiện mức độ phụ thuộc đặc biệt lớn vào duy nhất một dòng sản phẩm trụ cột.
Sản lượng áp đảo của VinFast VF 3 và nhóm xe con dẫn đầu
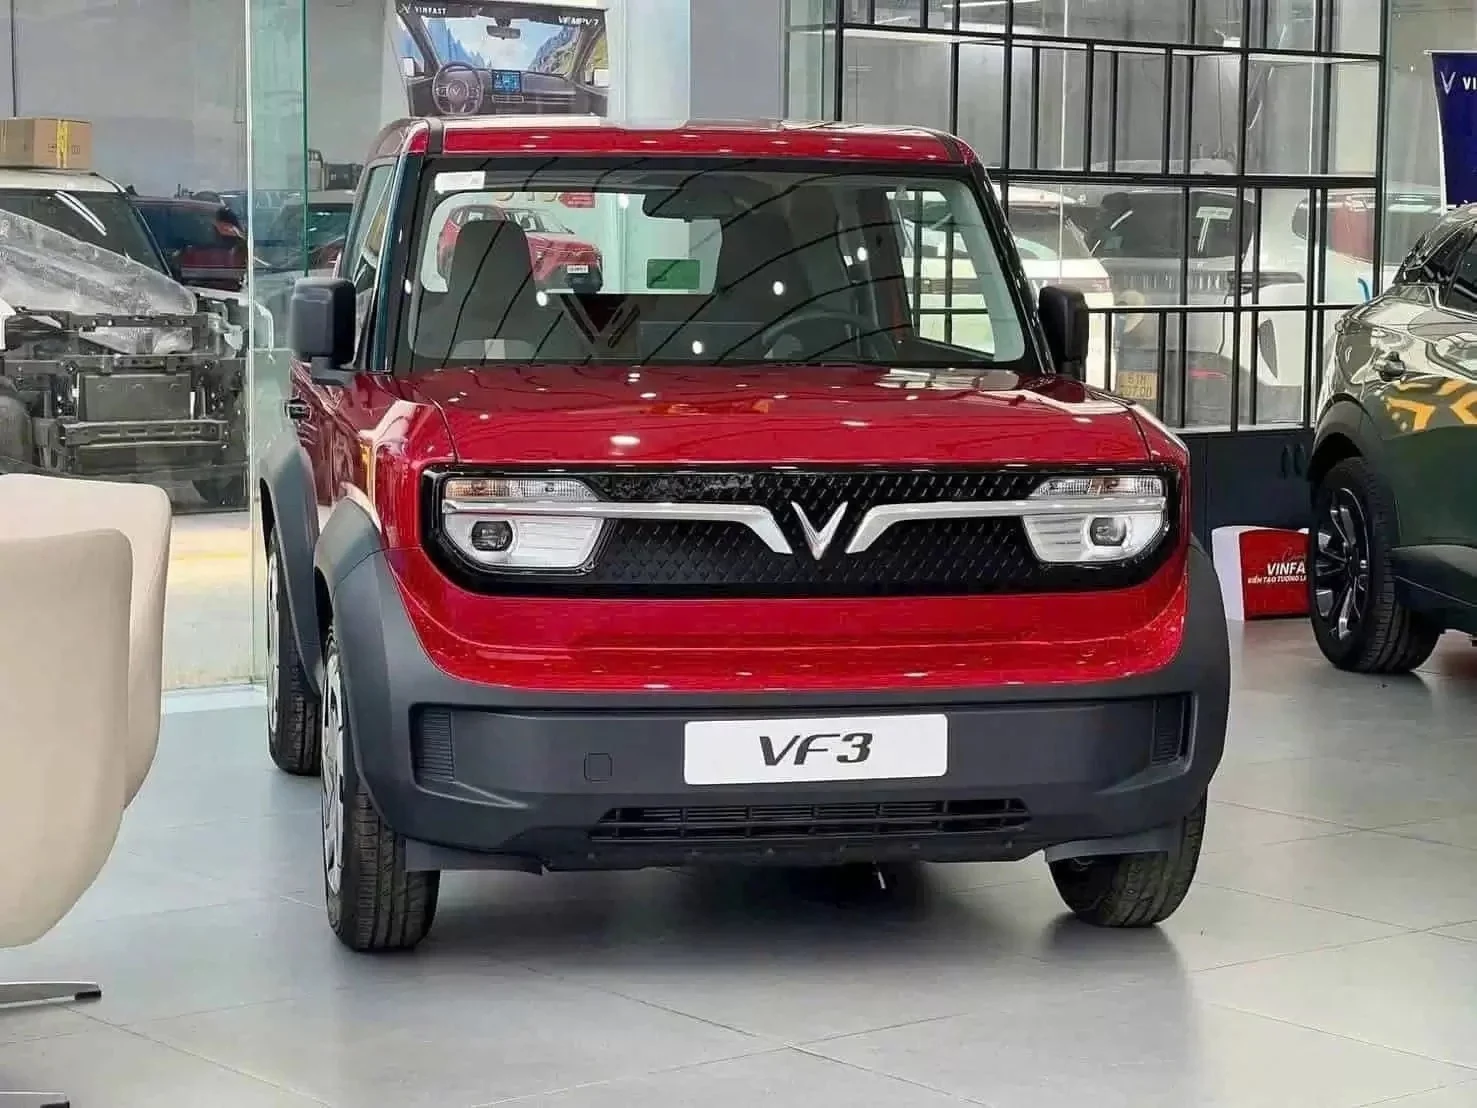
VinFast VF 3 xác lập vị trí dẫn đầu tuyệt đối về doanh số trên toàn thị trường khi đạt 42.272 xe lăn bánh sau ba quý đầu năm. Với lượng tiêu thụ vượt xa phần còn lại, mẫu ô tô điện mini này đóng góp khoảng 24% vào tổng sản lượng bán hàng của thương hiệu VinFast.
Xếp ở vị trí thứ hai trong danh mục xe bán chạy nhất của các thương hiệu là Toyota Yaris Cross với 12.646 xe, chiếm tỷ trọng 23% tổng lượng xe tiêu thụ của hãng xe Nhật Bản. Đứng thứ ba là Mazda CX-5 với 11.893 xe bàn giao tới tay khách hàng. Đáng chú ý, CX-5 là mẫu xe con có tỷ lệ đóng góp nội bộ cao nhất phân khúc khi chiếm tới 53% tổng doanh số của Mazda, phản ánh sự phụ thuộc rất lớn của thương hiệu này vào dòng crossover cỡ C.
Các vị trí tiếp theo ghi nhận Mitsubishi Xpander đạt 10.496 xe, đóng góp 33% cơ cấu bán hàng của Mitsubishi. Mẫu bán tải Ford Ranger đạt 9.835 xe, mang lại 32% doanh số cho Ford. Ở nhóm xe Hàn Quốc, Kia Seltos đạt 7.109 xe, chiếm 30% doanh số thương hiệu Kia, trong khi Hyundai Creta đạt 6.849 xe, chiếm 19% tổng lượng xe bán ra của Hyundai và cũng là tỷ lệ phụ thuộc sản phẩm thấp nhất trong bảng thống kê. Tại phân khúc sedan, Honda City ghi nhận 5.452 xe bàn giao, chiếm 34% tổng sản lượng của Honda.
Cơ cấu doanh số ở nhóm xe thương mại và tải nhẹ
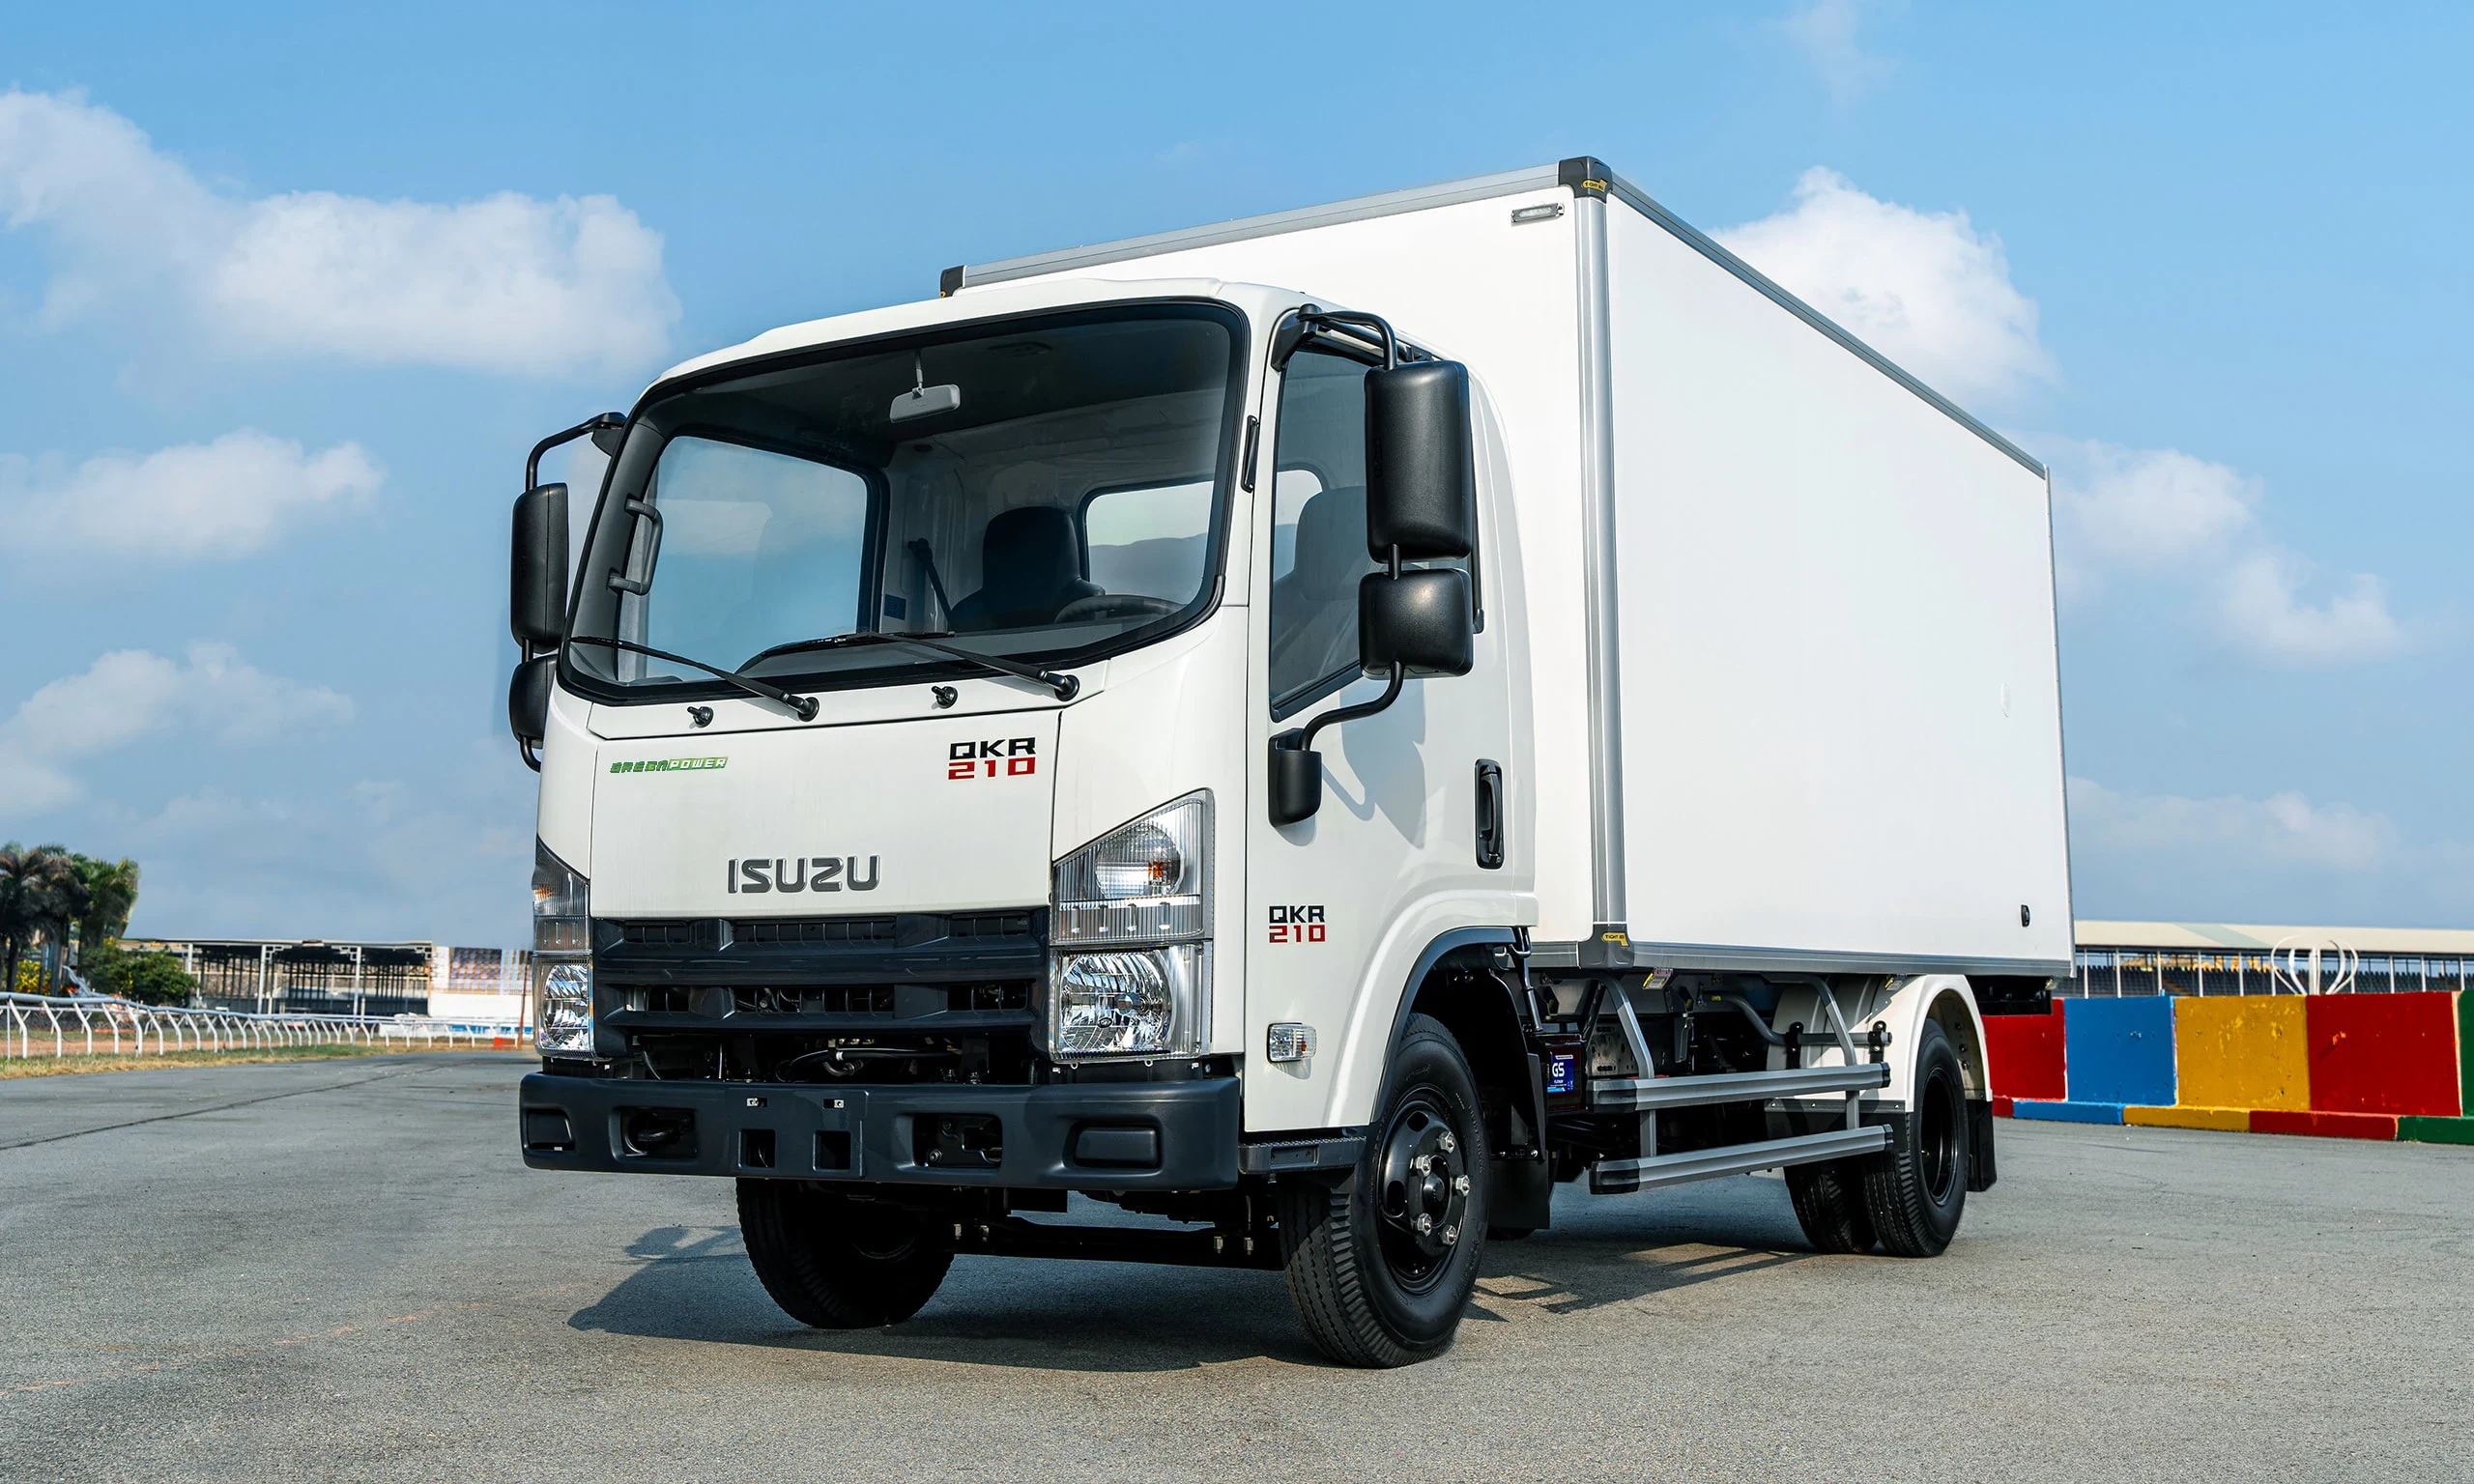
Bên cạnh mảng xe du lịch, phân khúc xe thương mại ghi nhận tỷ trọng đóng góp mang tính áp đảo đối với một số thương hiệu chuyên biệt. Dòng xe tải Isuzu đứng thứ sáu toàn thị trường với 7.940 xe xuất xưởng, tính chung cho các dòng Q-Series, N-Series, F-Series, E-Series và SPV. Dòng xe này chiếm tới 93% tổng lượng bán ra của Isuzu tại Việt Nam, trở thành trường hợp có mức độ phụ thuộc doanh số vào một nhóm sản phẩm cao nhất toàn ngành.
Ở nhóm xe tải nhẹ cỡ nhỏ, Suzuki Super Carry Pro ghi nhận doanh số 1.321 xe sau 9 tháng đầu năm, đóng góp 25% vào tổng kết quả kinh doanh chung của thương hiệu Suzuki.
Tác động của mô hình sản phẩm trụ cột và rủi ro phụ thuộc doanh số
Bức tranh tiêu thụ ô tô sau ba quý đầu năm phản ánh rõ chiến lược phát triển dải sản phẩm của từng nhà sản xuất tại Việt Nam. Việc sở hữu một mẫu xe trụ cột có sức mua vượt trội giúp các hãng duy trì quy mô doanh thu, tối ưu hóa dây chuyền lắp ráp và giữ vững thị phần trong giai đoạn thị trường cạnh tranh gay gắt.
Mặc dù vậy, tỷ lệ đóng góp vượt ngưỡng 50% như trường hợp của Mazda CX-5 hay trên 90% của xe tải Isuzu cũng đặt ra những rủi ro nhất định về tính bền vững. Khi một mẫu xe chủ lực bước vào giai đoạn cuối vòng đời hoặc chịu sức ép cạnh tranh giảm giá từ các đối thủ mới, sự sụt giảm của dòng sản phẩm đó có thể ngay lập tức làm suy yếu toàn bộ kết quả kinh doanh của thương hiệu nếu các mẫu xe còn lại trong danh mục chưa đủ sức chia sẻ gánh nặng doanh số.